リスク資産1億円にする具体的な投資方法【再現性あり】
2026年6月末時点で我が家のリスク資産1億円達成しました
本ブログでお伝えしている通り、我が家の非課税口座は6月末で7,000万円突破していました。なのでもしかして特定口座と合わせたら1億円いっているのでは?と思ったので数えたら…
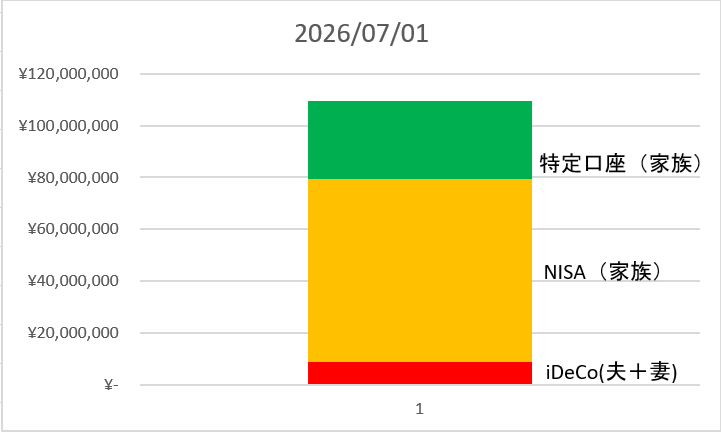
1億円突破していました(投稿時点で1億900万円ほどです)。
楽天証券に口座を開き、投資信託の購入を2016年末に始めて以来、10年目での達成となりました。この数値は2015年に結婚してから夫と妻の家計を1つにまとめたものです。
私たち夫婦の金銭感覚・家計の考え方
夫である私は、就職がふつうの人よりもだいぶ遅れたために、同世代よりもお金やキャリアがないことにコンプレックスがありました。なので、私は就職する前から倹約する意識はあり、就職して定収入を得られるようになってからも、就職前の金銭感覚(1,000円のものを買うのでも事前に比較した上で、レジに持っていくのに躊躇うみたいな感じ)でずっと来ました。就職後すぐの私は資産形成について完全に素人であり、最初に契約した投資商品はちかくの銀行で販売員にほぼ言われるがままに契約したアフラックの低解約返戻金型生命保険(1,000万円・10年払済、月額5万円を支払うもの)でした。次は、勤務先の財形貯蓄積み立てをしていました。当時の利回りは0.15%でして、投資を開始する直前、最高で400万円ほど貯めていました。
妻とは結婚相談所で出会いました。結婚を継続するのには経済観念が重要と思っていた私は、彼女の釣書きに書いてあった「節約できます」という文章が結婚を申し込む大きな理由の一つになりました。妻は良い意味でお金に関心を示さず、自分が就職して以来10年間アルバイトで蓄えたお金はほとんど使わず、「投資を始めるからSBI証券の口座を開設して」「銀行に置いてあるお金を証券口座に移して」などという私の指示に従ってくれました。私が投資を始めなければ妻はずっと定期預金、生命保険や個人年金でお金を蓄えていたと思います。
余談ですが私達夫婦の新婚旅行は私の休日の仕事終わりに隣県の温泉宿に行くというものでした。1泊朝食付で2万円ほどの宿代と食事代しか掛からなかったです。
私達はお互いの収入を聞いてから、何か契約めいたものもなく役割分担ができました。夫のサラリーで家計を回す。妻は時短でアルバイトしながらほとんどの家事を担当する。アルバイト収入は全額投資に回す。というものです。この分担は10年経った現在も同じです。また、普段の食費や日用品費は相談せずに買いますが、育児に係る費用などは細かい金額でも話し合って決めます。お金は妻が銀行で家計のためのお金をおろし、家族名義のクレジットカードで決済します。妻のクレジットカード利用金額は私も分かるようにしています。
私達夫婦はお金の使い方も保守的なので、お小遣い制などもしてません。お互いが浪費することに嫌悪感があるので、金額を制限する必要がありません。また、多くの家庭で最も高い買い物と思われる住宅購入についても、私は妻の考えに委ねています。妻は自治会や隣近所の付き合いなど、とにかく身軽でいることを重要視しているため、自宅を持つことは考えにありません。日中は働いていて家にいないのだから、家は最小で良いという考え方をしています。子供が大きくなりつつある現在、子供たちのプライベートゾーンを作るため、アパートの大きさをより大きくする必要があるとも考えていますが、基本的に自分達の部屋は不要という考え方をしています。このように、妻の経済観念や暮らしの志向性が私と近かったことは、資産形成を実行する上での最重要点であると思っています。
なお、妻は家計に1億円があることを教えても、「すごいね~」の一言でした。良い意味でお金に興味がないのですが、私に万一のことがあった場合に備えて運用の仕方は教えないといけないなというのが課題と思っています。
投資の目的
私達夫婦にとって投資の目的は、余裕資金を持っておくことによる精神的な余裕を得ることです。なので、終わりがないです。しかし、15年位経って、子供たちが全員自立してくれたらだいぶ気持ちが楽になるのではと思っています。
公助・共助としての老齢年金、自助としてのiDeCo、NISA、特定口座での投資という風に考えています。
また、今まで自分達の将来のために投資してきたので、これからは子供達のキャリアのために投資したいと、そんな感じに思っています。
お金の置き場:アセットロケーション
お金の置き場つまりアセットロケーションのデザインは最も重要であると、2016年当時に山崎元さんが楽天証券のコンテンツなどで発信する情報を参考にして知りました。つまり、アセットロケーションは課税か非課税かに分けられ、課税の場合は譲渡所得なのか、雑所得なのか、退職所得なのか、一時所得なのか、非課税の場合は資金が拘束される(iDeCo)のか、されない(NISA)なのか、それぞれの口座でどのような商品が買えるのか、また売って口座から引き出せるのかという、お金の置き場をよく考えた上で投資実行するということを学びました。
これまでのところiDeCoは最強(非課税で商品を移管(スイッチング)できる、かつ年齢に達しないと引き出せないので我慢強く積み立て可能)です。また、NISAも売却して利益確定した時点で簿価(購入時の金額)から時価(売却時の金額)での金額保有となってしまい、投資可能額を圧迫してしまいます。なので、当面売却しません。
投資期間の考え方
私が投資に目覚めたきっかけは、結婚翌年で子供をもうけた2016年に「お金を増やすにはどうしたら良いか」と考えたことです。そうして本屋さんで投資本を何冊か立ち読みし始め、読みやすさから買ってみた横山光昭さんの「はじめての人のための3,000円投資生活」を購入して、同時期にロバート・キヨサキの「金持ち父さん 貧乏父さん」を読み、資産と負債の違いや損益計算書・貸借対照表の概念を学んだことが決定打でした。まもなく楽天証券で口座開設し、少額の投資信託をスポット買いし、売買し始めました。横山光昭さんや水瀬ケンイチさんなど初学者向けの本を読んだ後、2chの投資一般板で市井の方の考え方を吸収しつつ「ウォール街のランダム・ウォーカー」のバートン・マルキール、「敗者のゲーム」のチャールズ・エリスの著書を読みました。これらの著書は私の投資期間の感覚にしっくりくるものでした。つまり、リスク資産を長い時間市場に置き続けて、数年に一度稲妻の走る瞬間を享受するというものです。一方で、ベンジャミン・グレアムやバフェットなどのバリュー投資本やミネルヴィニも読みました。
結果的にコア・サテライト戦略として、コアを非課税口座での積み立て運用、サテライトを特定口座での個別株投資としています。
投資商品の選好
私は当初から投資期間を老後までの30年レベルと見ており、したがって投資商品は配当再投資を自動でやってくれる投資信託が良く、投資信託は投資先(インデックス)が同じならば最も低コストのものが良いと思い、10年前から楽天全米株式やeMaxis Slim 先進国株式インデックスをつみたてNISAとiDeCoで積み立てていました。
2019年~2026年の非課税口座の運用結果
記録をつけ始めた2019年以降のものとなりますが、これまでの非課税口座の運用結果を示します。
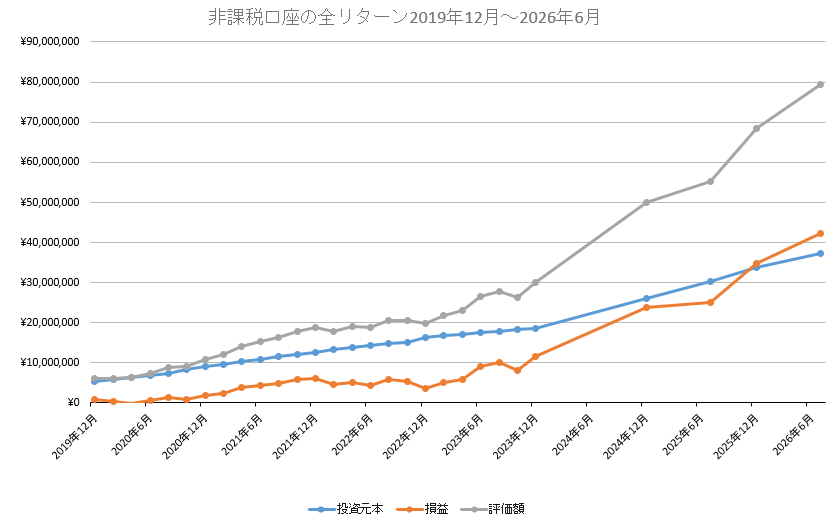
図の投資元本のカーブが2017年から夫婦で始めたiDeCo、2018年から2023年までのつみたてNISA、2018年から2023年までのジュニアNISA、2024年からの新NISAの積み立ての合計額です。すべての制度で投資可能額全額を積み立てています。投資元本(青色)は私の財形貯蓄・サラリーと妻の銀行定期預金で成り立っています。私のお金で自分の口座とジュニアNISAを埋め、妻のお金は妻の口座を埋めています。
投資方法の再現性
これまでの記述を読んでいただいた方はお分かりかと思いますが、私達は倹約を心がけつつ、ひたすら先進国株式インデックス、米国株式インデックスやNASDAQ100インデックスを非課税口座で積み立ててきただけです。コロナの暴落も積み立てには良かったです。もちろんこれらのインデックスが未来にどの程度の利回りがあるのか分かりませんが、投資手法としての再現性はあるのではないかと考えています。
一方、特定口座の投資手法は語れるほどの経験がありません。ただ、金利に影響を受ける株や景気敏感株、優待株、配当を出さないグロース株について実際に売買を繰り返し、長く持てそうな株をバイ・アンド・ホールドしているだけです。なので、投資信託と違って損している銘柄なども多くあります。
1億円全部余裕資金なので、一時的に減っても、そのうち「増えていく」と、金額変動を楽しめる程度の余裕さを持っていることが大切と思っています。
資産増加が加速しているという感覚
2024年位から日々のリスク資産の含み益が増加しているという感覚があり、2026年現在はいっそう強くそう感じています。あっという間に100万円増えている感じがしています。実際、2026年の年初から6月末までで非課税口座の評価額が1,000万円増えています。
ただし、「増えているから自分や家族へのご褒美として何かを買う」などという感覚にはならないです。円安・インフレが続いているために物価が高くなっていますし、年収が高くなった分所得税も高くなり、子供達の養育費が圧迫しているためです。
おわりに
お金は「貯める」「使う」「増やす」しかないので、金銭感覚を保つなどセルフマネジメントをし、決まった割合を天引きで積み立てするなどして機械的に投資実行をし続けたところ、いつの間にか大台になっていたという感覚です。ですが、インフレの世の中ですので1億円といってもデフレの頃ほど価値はないはずです。なので積み立ては粛々と継続するつもりです。
我が家で買っている投資商品
参考書籍


2026年6月末現在のiDeCo・NISA口座の状況
我が家の新NISAは,夫(私)・妻とも満額でやっています。他に、2017年からiDeCoも満額積み立てしています。新NISAとiDeCoは所得税控除のため、iDeCo優先としてきました。
内訳:
- iDeCo(私(夫))月2万円
- iDeCo(妻)月2万3千円
- NISAつみたて投資枠 年120万円(夫婦で)
- NISA成長投資枠 年240万円
計 年7,716,000円
このうち,妻の積み立ては妻の現預金(余裕資金)をNISA口座に振り替えています。積み立ては年初一括ではなく、毎日積み立て(つみたて投資枠)または毎月積み立て(iDeCoと成長投資枠)としています。
最近インフレによる生活コスト増大により、上記の非課税口座の運用が厳しくなってきています。我が家では夫のiDeCo増額を優先して節税しながらNISAをできるだけ積み立てし、一方のパート妻はiDeCoはそのままでNISAを優先という風に考えています。子供たちは、親のNIISAが終わらない限りはこどもNISAをする余力はないですし、つみたて投資枠の投資信託しか買えないため使い勝手が悪いと考えており、しばらく放置の予定です。
iDeCo(夫)
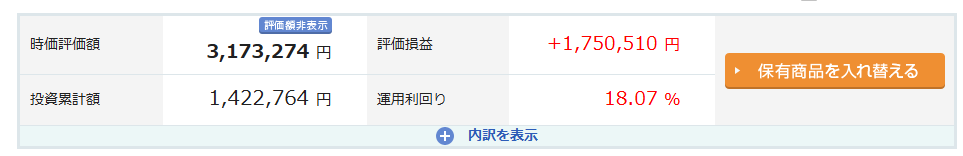
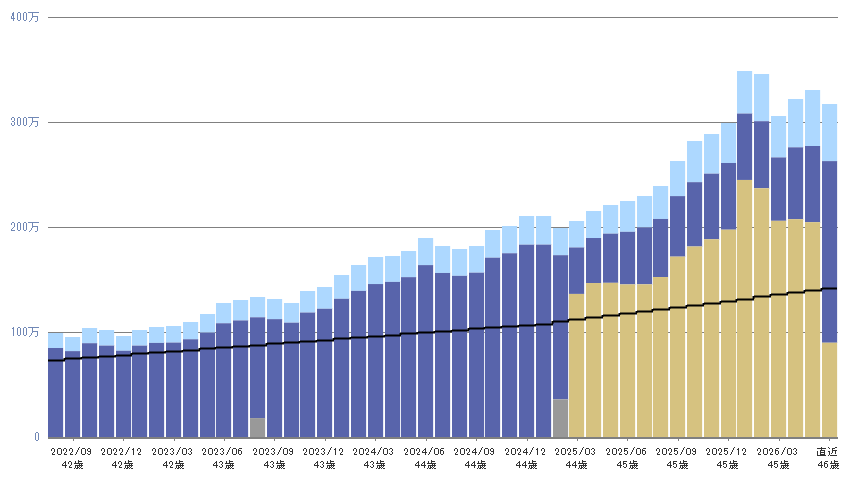
以前からポートフォリオに守りの資産の代表格であるゴールドを全体の1~2割程度入れたいと思っていましたが、今はゴールドがのファンドが駄々下がりになっているので一部利確して先進国株式に振り分けています。
iDeCo(妻)
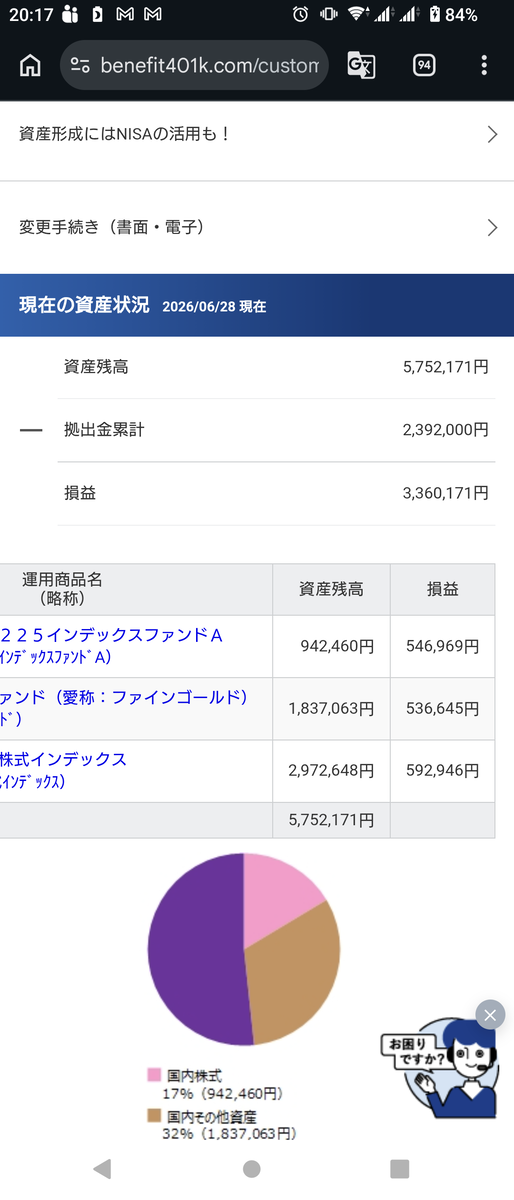
妻も2017年から開始です。妻も同様にゴールドの割合を減らして、その分を先進国株式に振り分けています。
新NISA(夫)
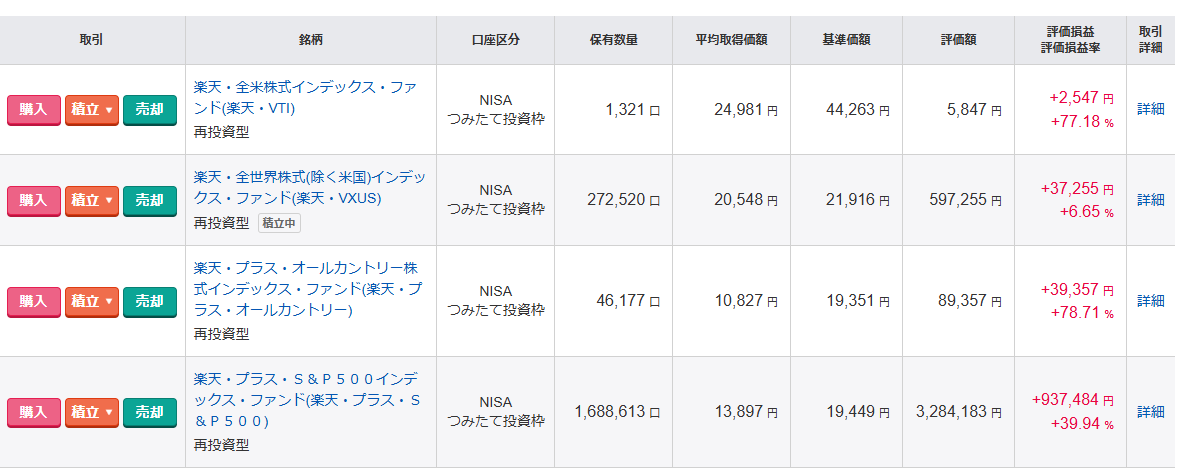
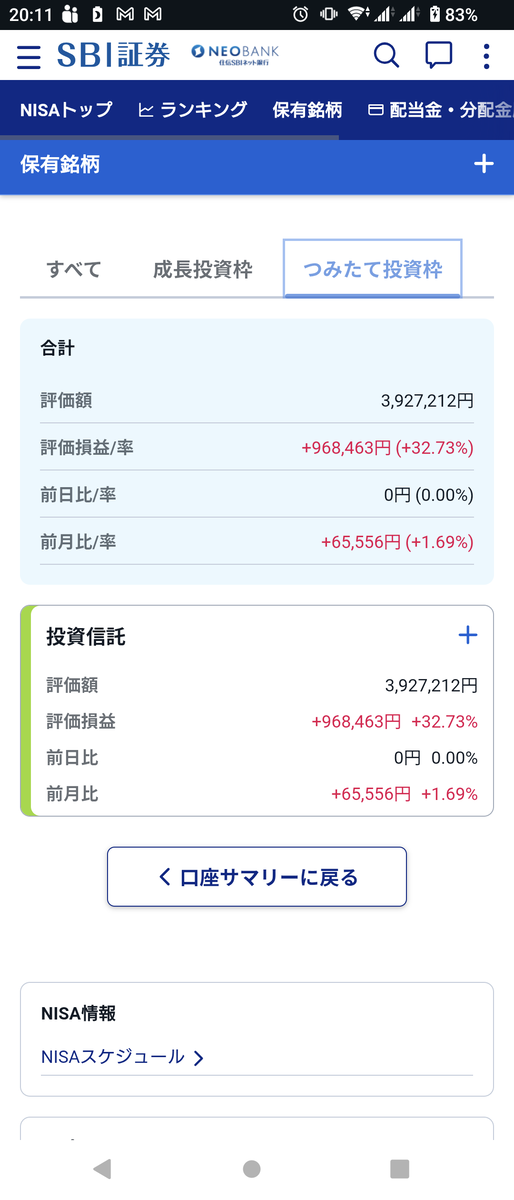
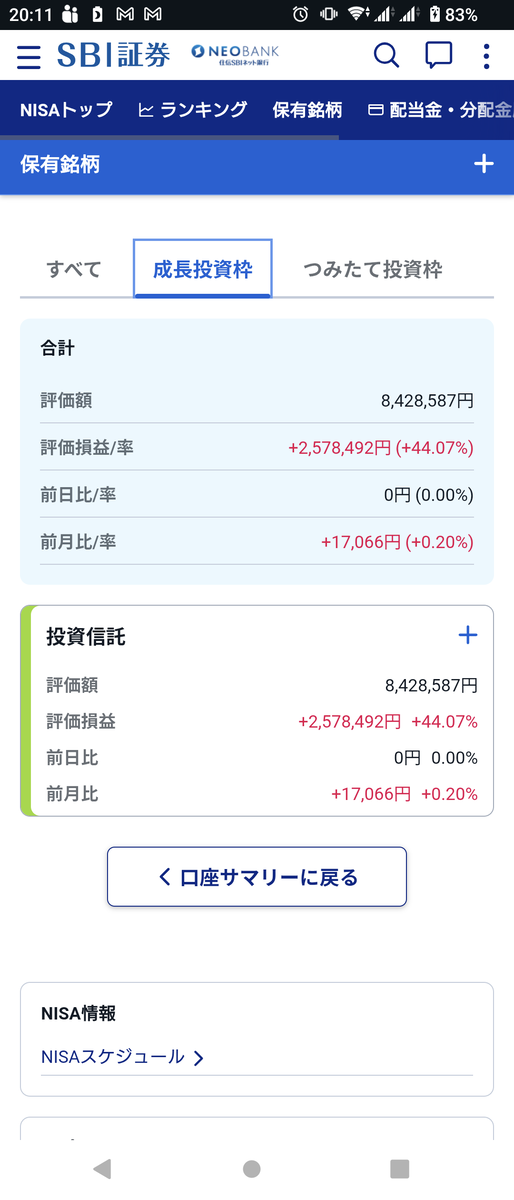
つみたて投資枠
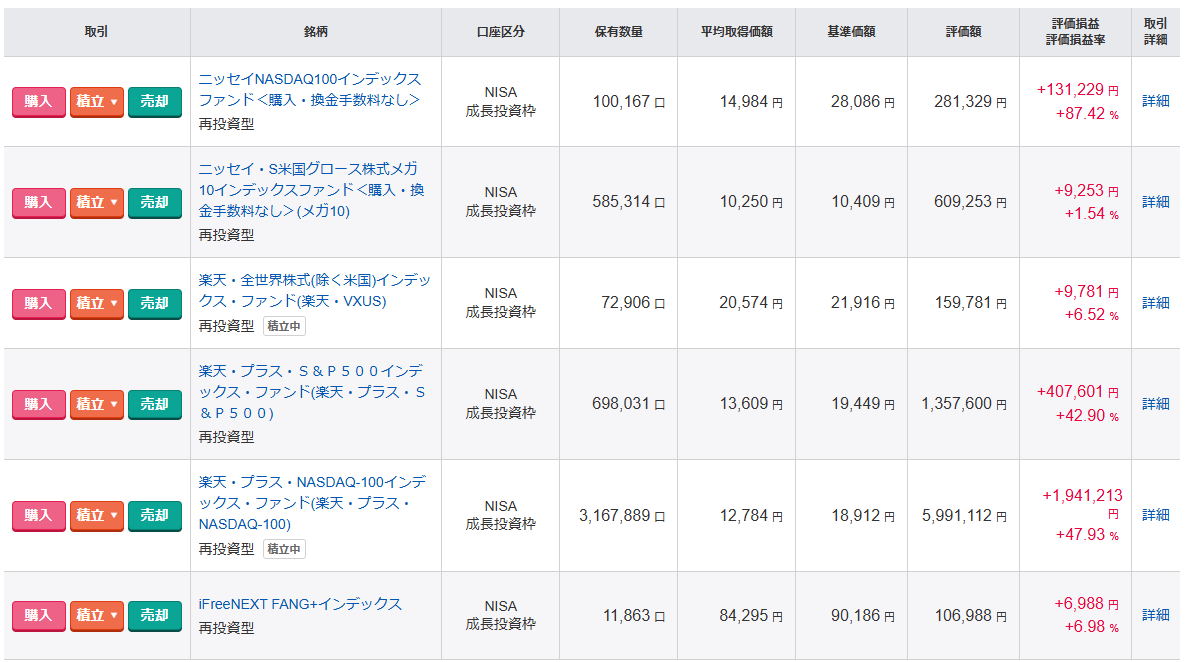
成長投資枠
新NISA(妻)
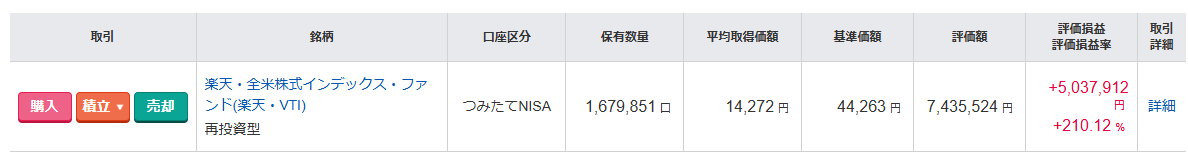
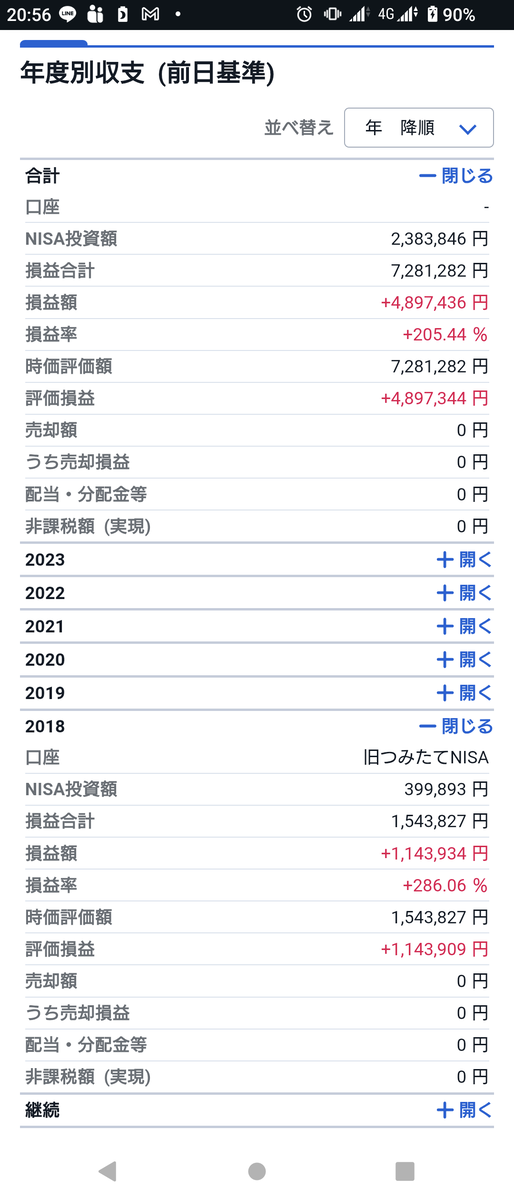
旧NISA(夫)
旧NISA(妻)
子供のジュニアNISA(継続管理勘定)
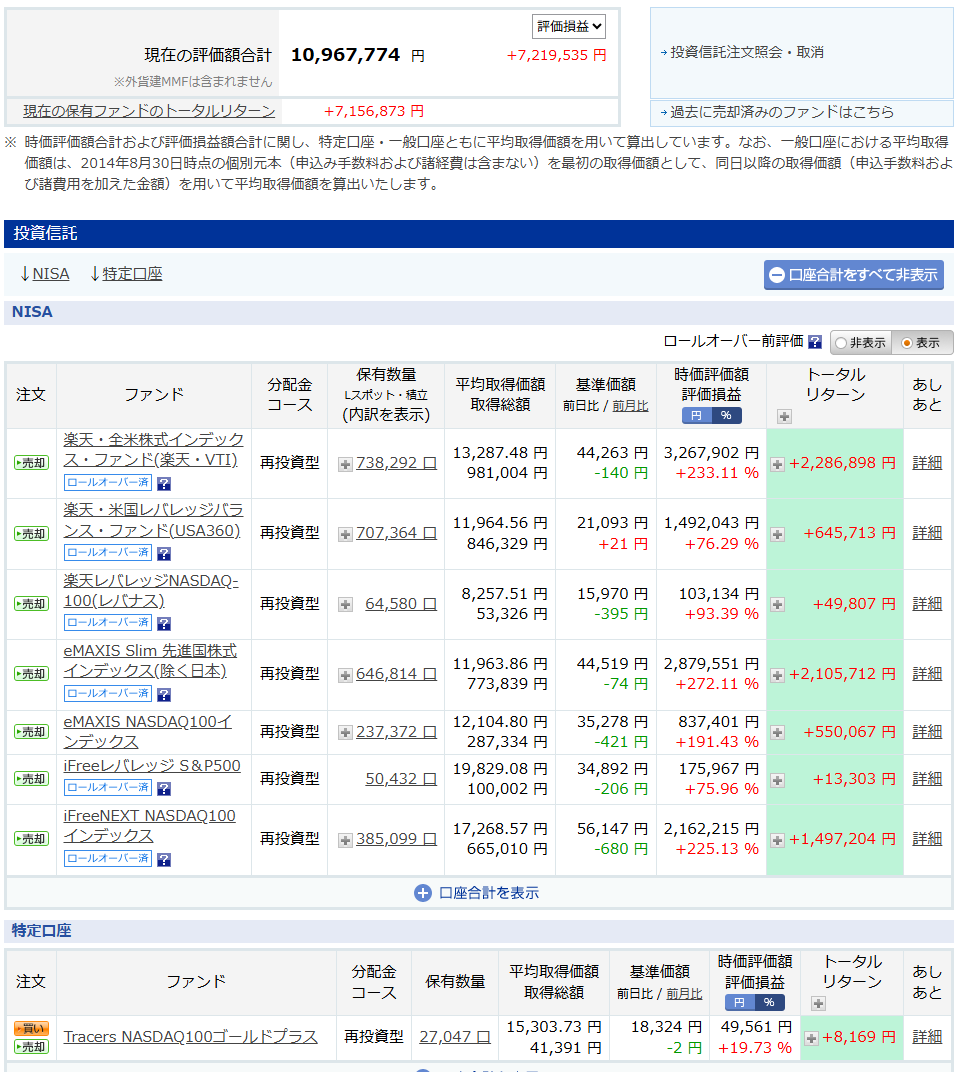
子供(最年長、10歳):評価額10,967,774円、利益7,219,535円
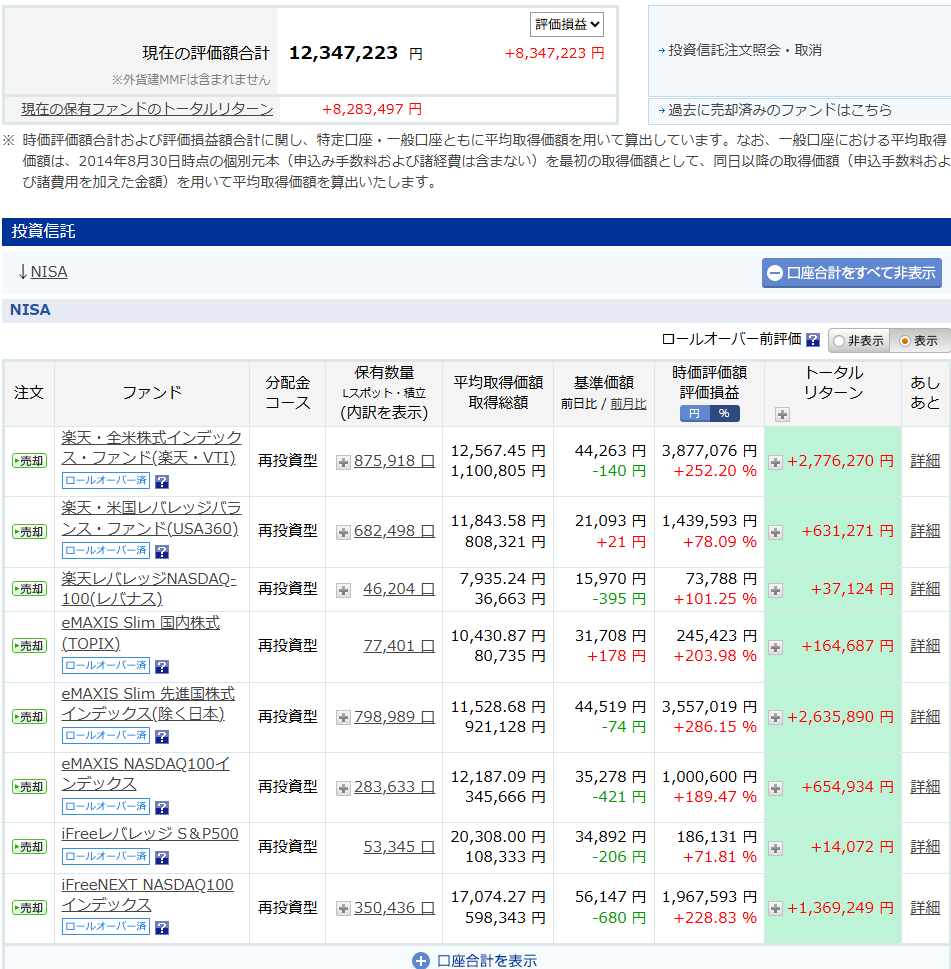
子供(2番目、7歳):評価額12,347,223円、利益8,347,223円
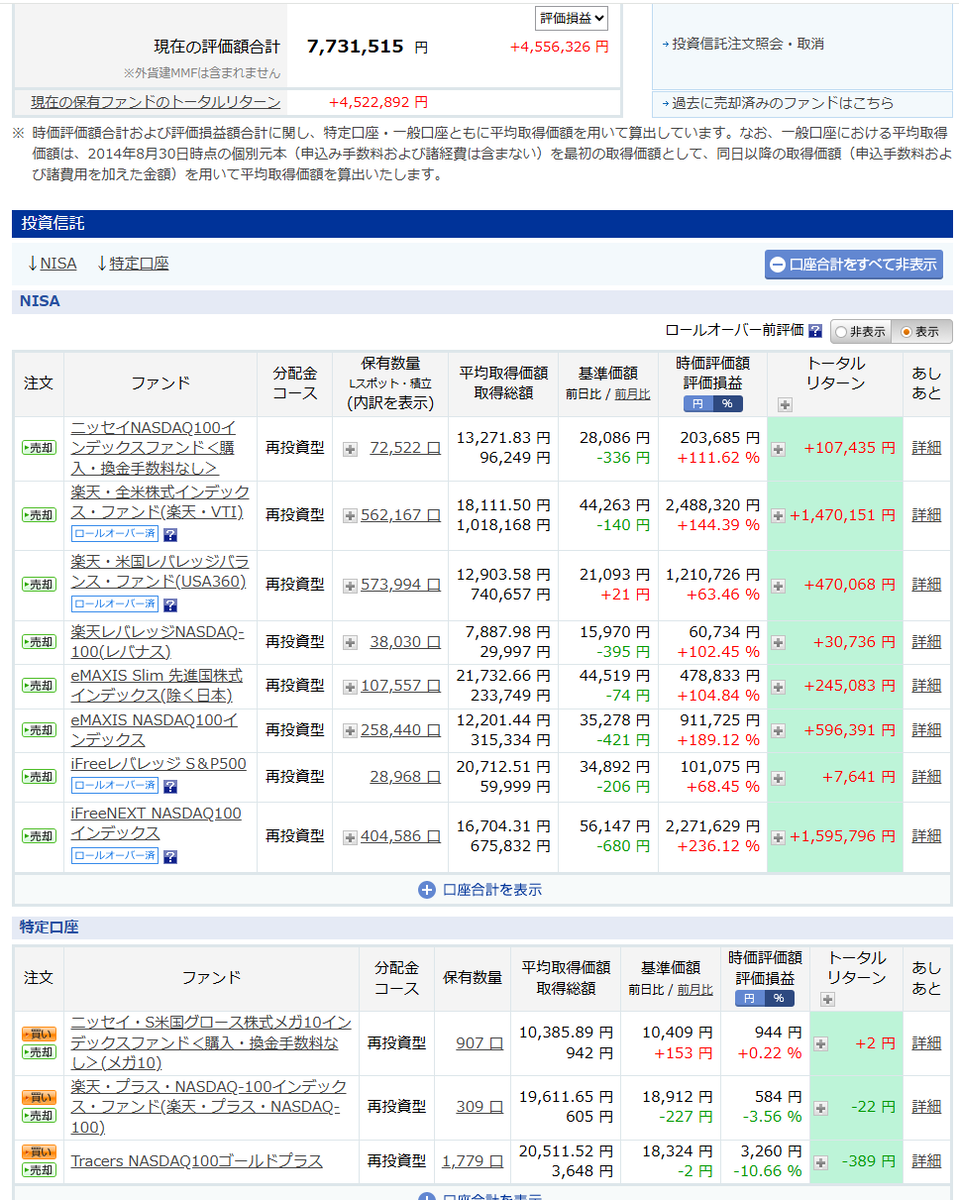
子供(3番目、5歳):評価額7,731,515円、利益4,556,326円
特定口座(夫)
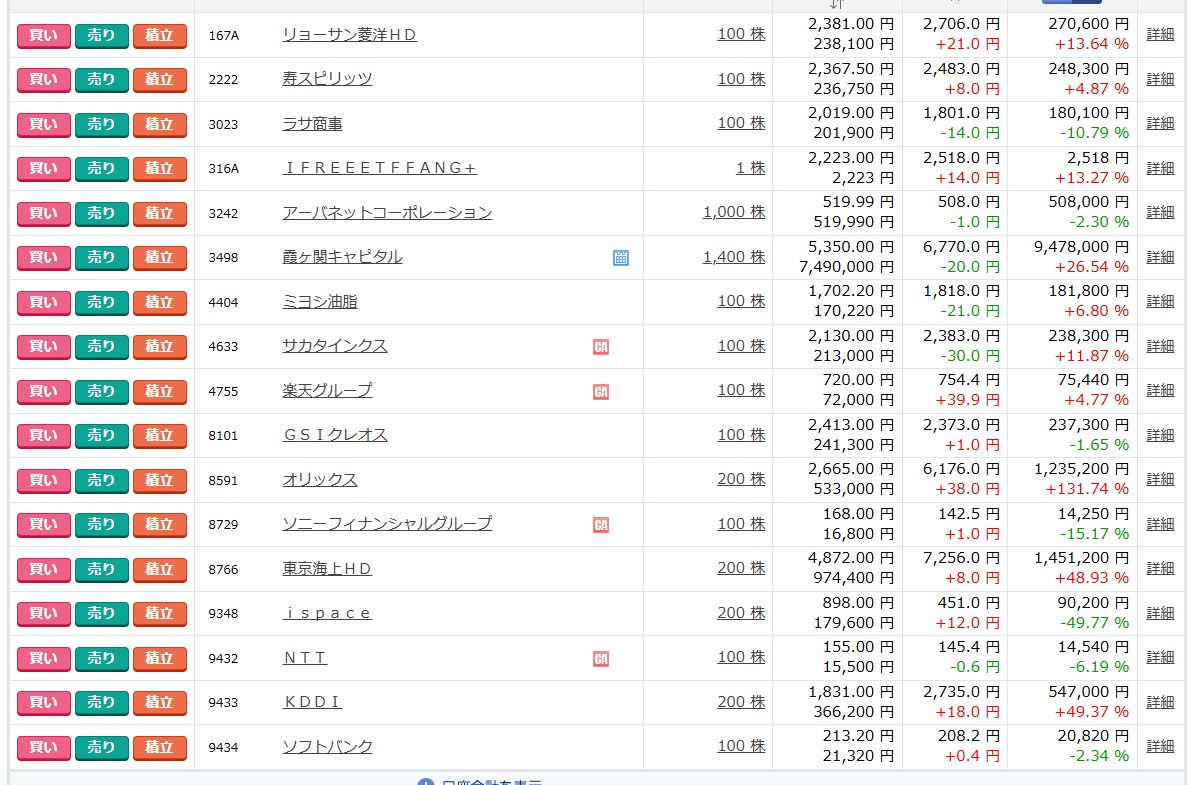
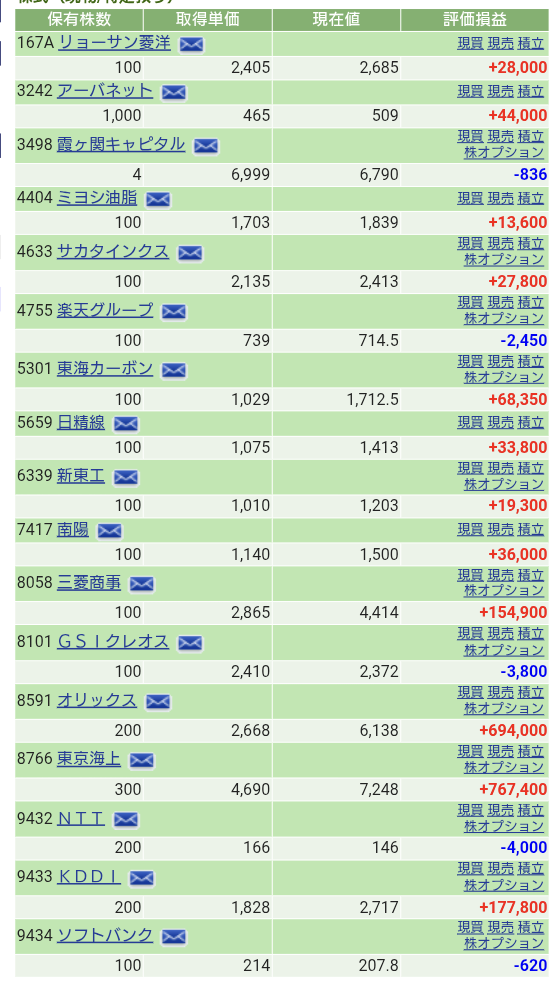
特定口座は損益通算ができるため、個別株を買っています。株主優待があり、かつ高配当(低PER・低PBR)の銘柄をいくつか買い、ホールドしています。3498は半年間ずっと利上げを口実?に下がっていましたが、ようやく上げに転じたようで安心しています。
特定口座(妻)
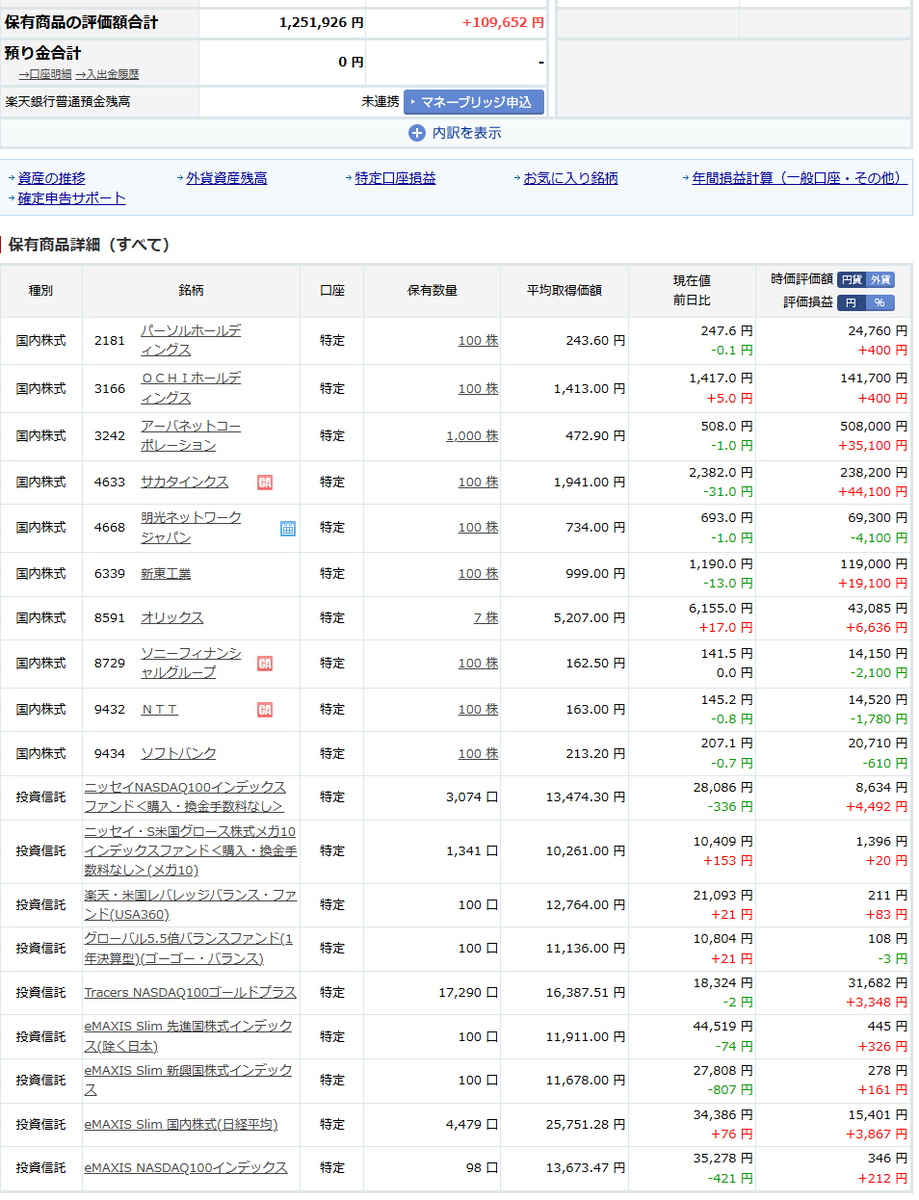
妻も株主優待がある銘柄、高配当銘柄で固めています。利上げでも業績が落ちないと思って3年前から買っている東京海上(8766)、オリックス(8591)と利上げ局面で買い増しを検討しているアーバネット(3242)が主力となっています。
特定口座(子供達)
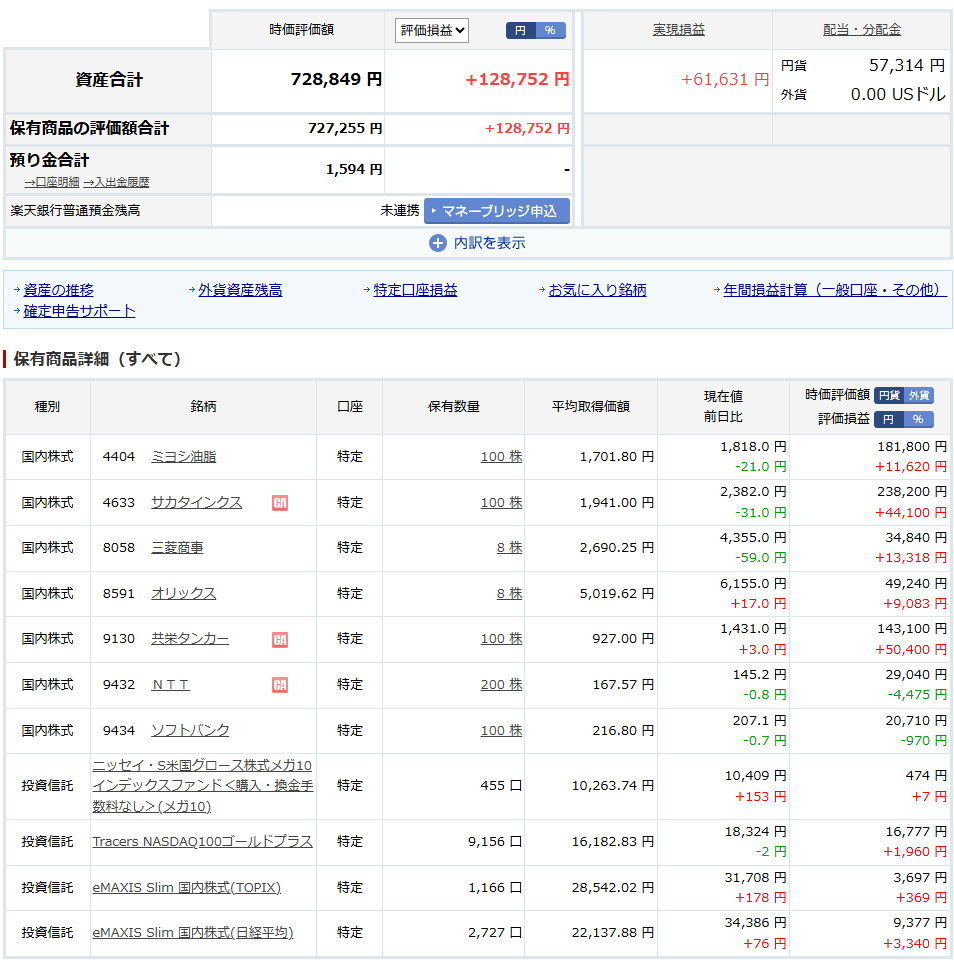
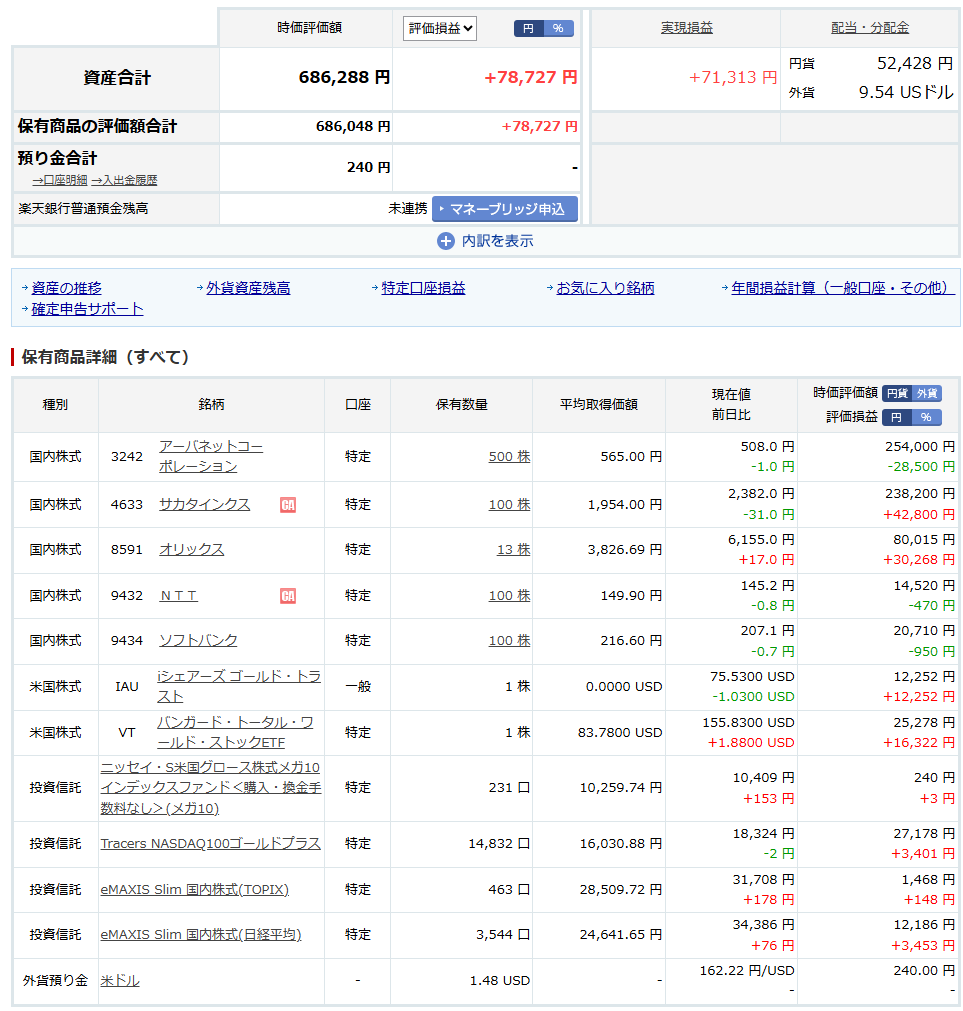
株主優待のためにやっています。主力はアーバネット(3242)です。ソフトバンク(9434)は9月に初めて優待の権利を得る予定です。また、2181ぱーそるホールディングスなど、配当で100株が安い高配当銘柄を買い始めました。
子供(最年長)
子供(2番目)
子供(3番目)
2025年12月末現在のiDeCo・NISA口座の状況
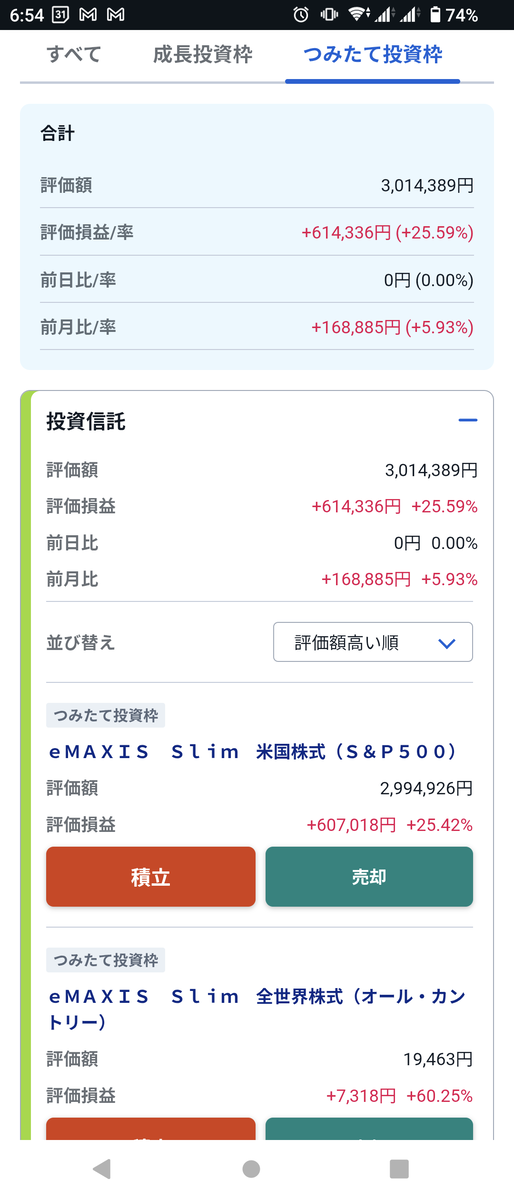
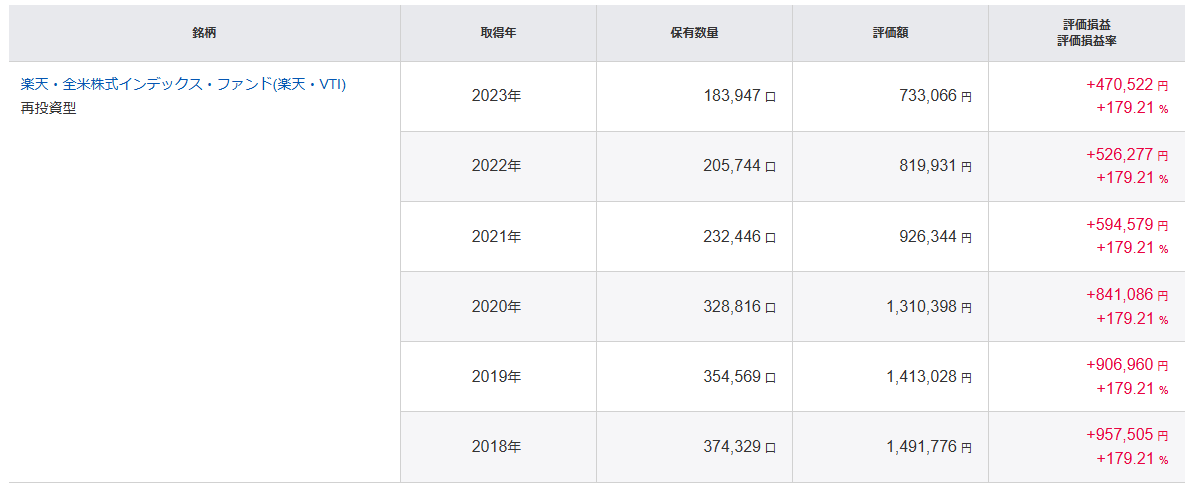
我が家の新NISAは,夫(私)・妻とも満額でやっています。他に、2017年からiDeCoも満額積み立てしています。新NISAとiDeCoは所得税控除のため、iDeCo優先としてきました。
内訳:
- iDeCo(私(夫))月2万円
- iDeCo(妻)月2万3千円
- NISAつみたて投資枠 年120万円(夫婦で)
- NISA成長投資枠 年240万円
計 年7,716,000円
このうち,妻の積み立ては妻の現預金(余裕資金)をNISA口座に振り替えています.積み立ては年初一括ではなく、毎日積み立て(つみたて投資枠)または毎月積み立て(iDeCoと成長投資枠)としています。
iDeCo(夫)


以前からポートフォリオに守りの資産の代表格であるゴールドを全体の1~2割程度入れたいと思っていました。ただ、信託報酬の高さ(安くて1%程度)が気になって買わずにいました。ですが、今年ついに、トランプショック直前にゴールドの投信(ステートストリート・ゴールドファンド(ヘッジあり))をポートフォリオに加えました。ゴールド:日経225:NASDAQ100=8:1:1としています。来年は全部ゴールドのファンドにして、楽天証券のiDeCoに追加される、より経費率の低い「ヘッジなし」商品にする予定です。
iDeCo(妻)
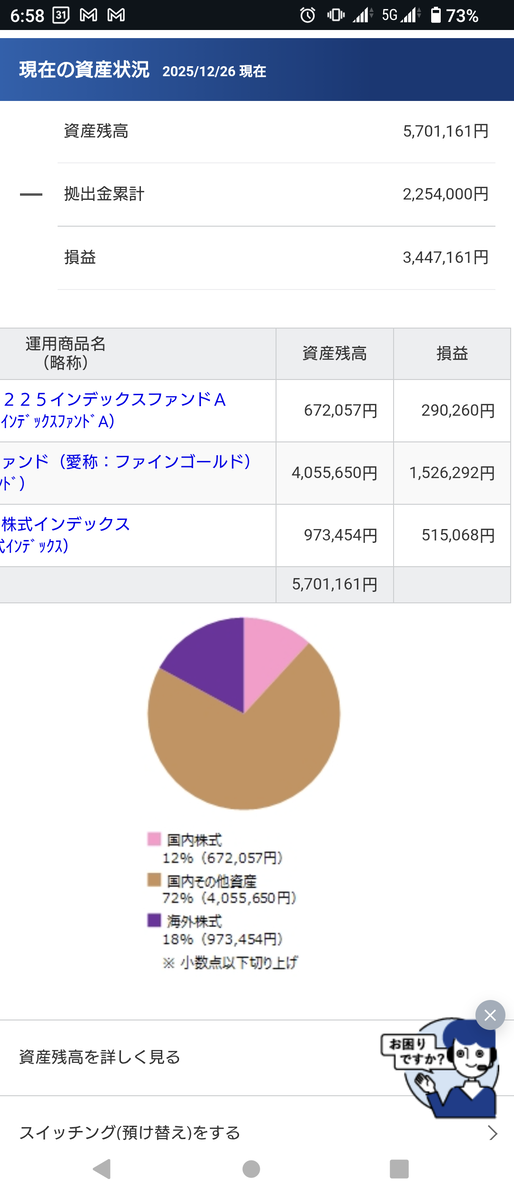
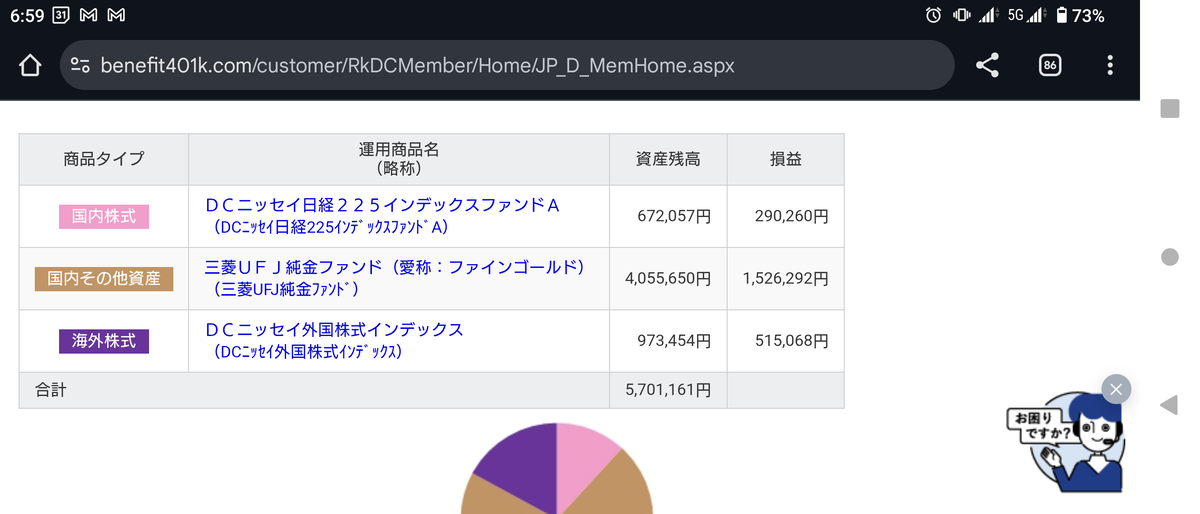
妻も2017年から開始です。今年はトランプショック直前にゴールドファンドに変えました。SBI証券では三菱UFJ純金ファンド(ファインゴールド)でヘッジなしとなっています。ヘッジありと比較して、ヘッジなしの大勝利ということが分かりました。2025末現在、日本は利上げ、米国は利下げなので、為替は教科書通りならば円高になり、ヘッジありの方が有利かなと思いますが、ヘッジなしのままでいきます。
新NISA(夫)
つみたて投資枠


成長投資枠


新NISA(妻)

旧NISA(夫)
旧NISA(妻)

子供のジュニアNISA(継続管理勘定)
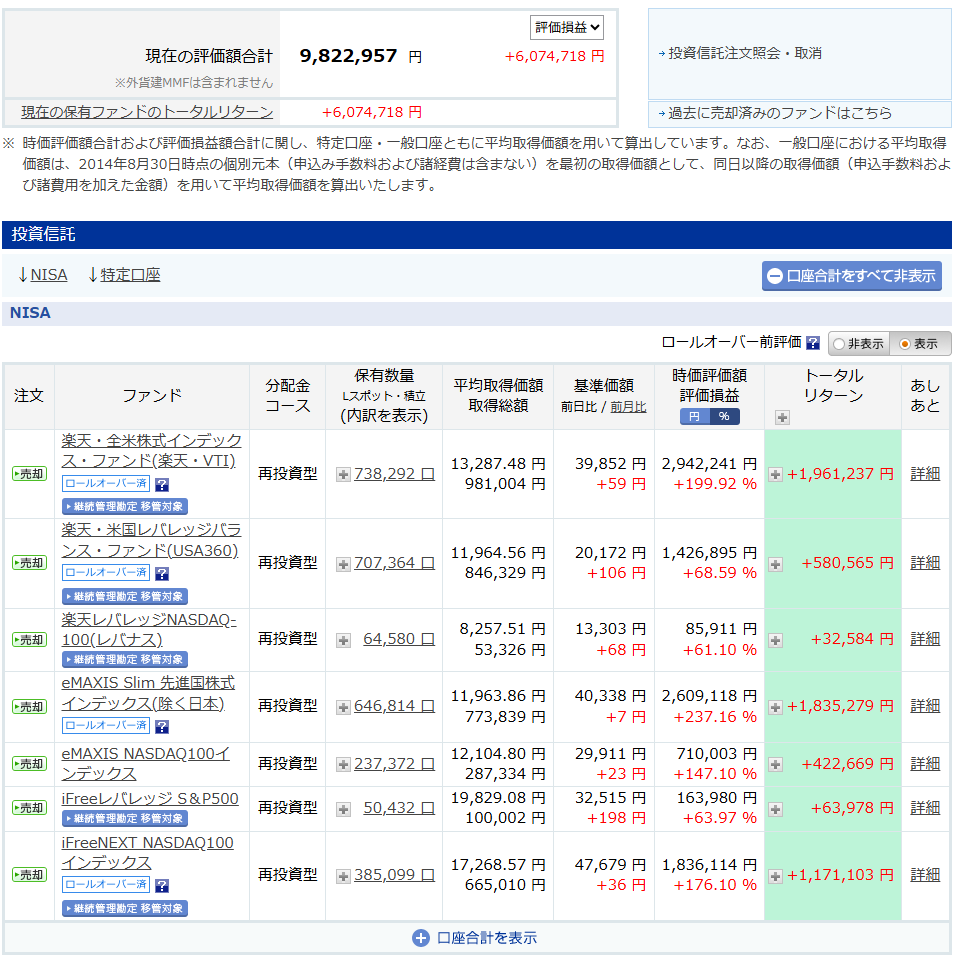
子供(最年長、9歳):評価額9,822,957円、利益6,074,718円
子供(2番目、7歳):評価額11,052,664円、利益7,052,665円

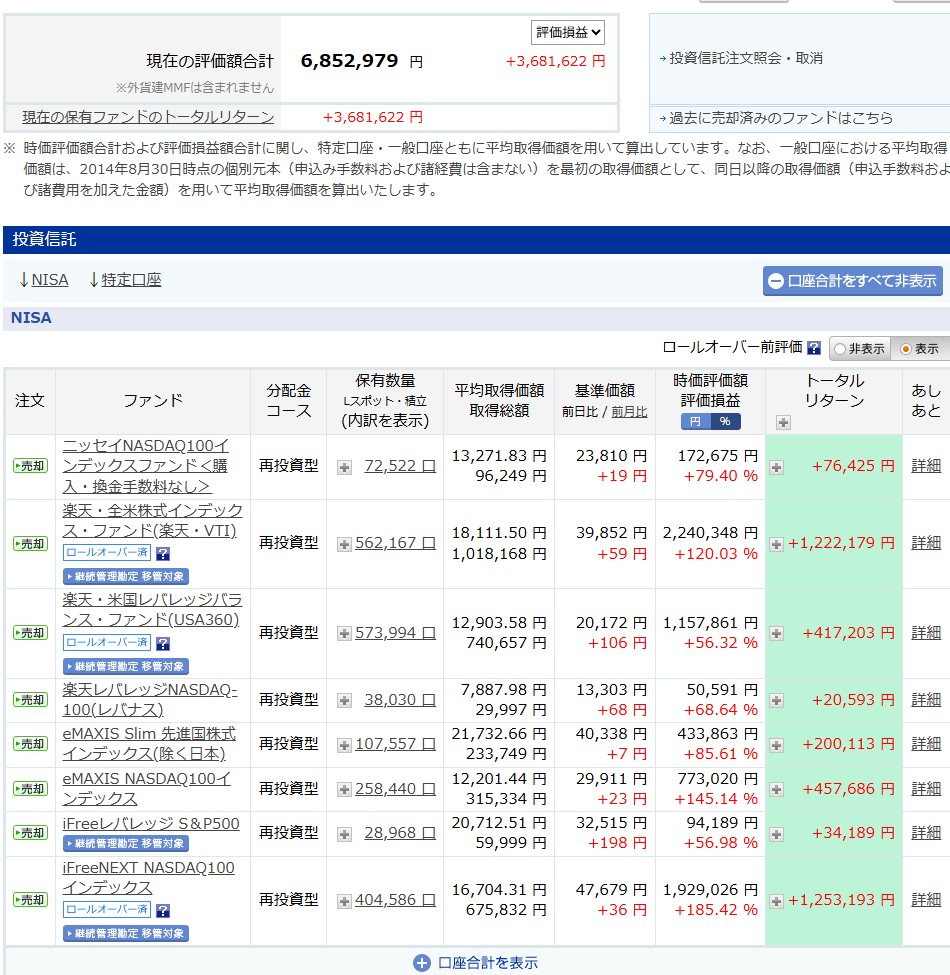
子供(3番目、5歳):評価額6,852,979円、利益3,681,622円
特定口座(夫)

特定口座は損益通算ができるため、個別株を買っています。今年は株主優待があり、かつ高配当(低PER・低PBR)の銘柄をいくつか買い、ホールドしています。
特定口座(妻)
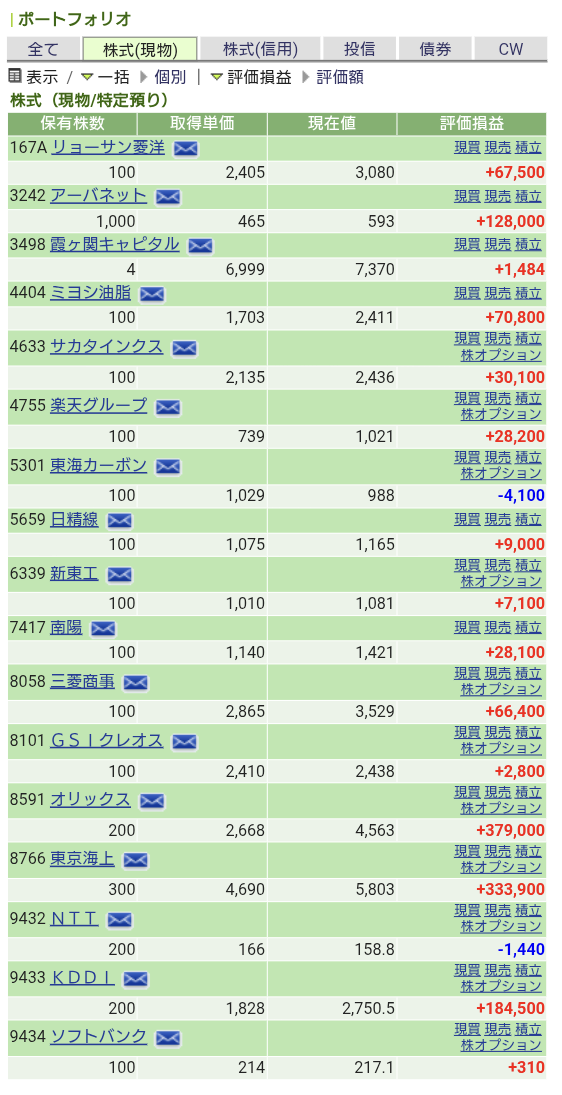
妻も株主優待がある銘柄、高配当銘柄で固めています。利上げでも業績が落ちないと思って3年前から買っている東京海上(8766)、オリックス(8591)と利上げ局面で買い増しを検討しているアーバネット(3242)が主力となっています。
特定口座(子供達)
株主優待のためにやっています。主力はアーバネット(3242)です。ソフトバンク(9434)は9月に初めて優待の権利を得る予定です。
子供(最年長)

子供(2番目)

子供(3番目)

骨髄ドナー:確認検査(一般血液検査)とその結果・選定保留の通知・コーディネート終了
- 今回の内容の日程
- 1.確認検査の結果の電話
- 確認検査の内容
- 最終候補者に選ばれるかどうかは期待せずに待っています
- 一般的な今後の予定
- 2.選定保留になりました
- コーディネート終了のお知らせ
- 造血幹細胞移植の情報インプットのためのリンク集
今回の内容の日程
- 6月下旬 確認検査(一般血液検査)の結果通知
- 8月上旬 選定保留(二次候補)通知
1.確認検査の結果の電話
確認検査の結果の電話がコーディネーターさんからありました。「問題はなかった」とのことで、ドナーに選ばれるとすれば、早ければ1週間、標準で6週間~8週間後位に再度連絡があるとのことでした。この間も献血はご遠慮くださいとのことで、献血が趣味の私にとってはなかなか長いと思いましたが仕方がないと思いました。また、この際、前回面談時に問い合わせた教材の件の共有がありました。
確認検査の内容

確認検査では、「遺伝子レベルでのHLAの確認」を行うということでしたが、郵送されてきた一般血液検査結果は、献血後に送られてくるものと同一の検査項目でした。HLAのタイプなどの遺伝子レベルの結果を期待していたので少し拍子抜けでした。
最終候補者に選ばれるかどうかは期待せずに待っています
レシピエントは同時に10人の候補者をコーディネートさせることができるとのことですし、Webでは非血縁のHLA候補者が1,500人も見つかる強運のレシピエントもいらっしゃるようです。
https://oncolo.jp/mystory/human64
また、当然のことながら、レシピエントの病状が同種造血幹細胞移植を必要としなくなったなどの好転した場合や、逆に移植できないほど悪化した場合など、レシピエント都合でコーディネート終了となることもあるそうです。それらの結果は一切候補者には知らされない規則ので、最終候補者に選ばれるかどうかは期待せずに待っていようと思っています。
一般的な今後の予定
- ドナー選定結果通知 2~8週間後 このタイミングで提供方法が決定するとのことです
- 最終同意 ドナー選定結果通知から1か月後
- 入院・採血
2.選定保留になりました

8月上旬に選定保留の結果が通知されました。通知は紙で届きますが、紙に先んじてコーディネーターの方からSMSで一報と、次いで電話連絡がありました。
電話では、この手紙に書かれていることを丁寧に説明していただきました。
コーディネート終了のお知らせ
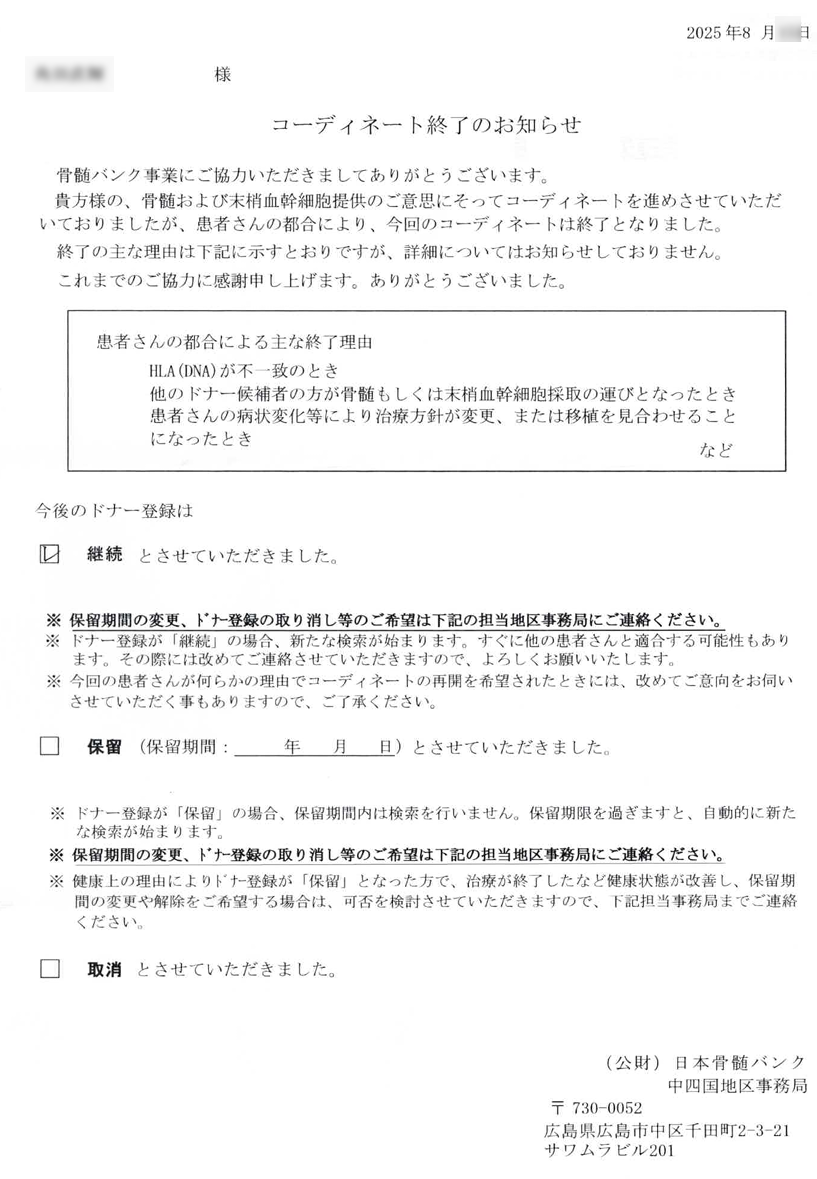
8月中旬にコーディネート終了が通知されました。通知は紙で届きますが、紙に先んじてコーディネーターの方からSMSで一報と、次いで電話連絡がありました。
今回の場合、血液検査の結果(合格)は1年間有効であるので、もし再度来年7月までにコーディネートが開始される場合、検査は不要であることなどをご説明いただきました。
今回は採血まで至りませんでしたが、第1候補の方が無事採血され、患者さんまで届いたことを祈っています。
私としては、骨髄ドナー候補者というめったにない機会をいただき、その選定プロセスの一部を体験することができて良かったと思っています。
私は45歳ですので、まだドナー候補者の要件である55歳まで10年間チャンスがあることになります。またの機会を、健康を保ちながら待ちたいと思っています。
造血幹細胞移植の情報インプットのためのリンク集
よく整理されているサイトです。ここからたどると、一般向け、骨髄ドナー登録者、患者さん、医療関係の方へ、などとそれぞれの立場の方々が必要とする情報が網羅されています。一番詳しいのは医療関係の方へのリンク集ですが、「HLAガイドブック」などは遺伝子レベルでのHLA情報で埋め尽くされており、専門的知識がないと理解できない内容になっています。素人にはあまり分からないながらも、興味関心を満たすには十分です。
骨髄ドナー 医師による確認検査を受けました
前回の続きです。
経緯
- 2025年6月A日 第1報 携帯のショートメッセージ
翌日朝WEB問診回答 - 2025年6月B日(A日から7日後) 第2報 コーディネーターから電話。翌日確認検査の日程確定(問診担当医師のスケジュール調整)
- 2025年6月C日(B日から2日後) 第3報 コーディネート開始の通知・ドナーのためのハンドブック(冊子)が入った封筒到着
- 2025年6月C日(B日から7日後) 確認検査の予定通知の封筒到着
- 2025年6月D日(B日から18日後) 自宅近くの指定病院で確認検査
※8の確認検査は、B-1日に成分献血をしていたため、日にちを2週間ほど空けた方が良いというコーディネーターさんの言により遅れました。本来ならばB日から数日後にできたものと思われます。
確認検査に先立って、冊子を用いてコーディネーターさんからの詳細な説明がありました。内容については以下の通りでした。
- ドナーのためのハンドブックの記載内容に沿った説明
- 私のドナー登録がいつだったか
➡2015年7月だったそうで、10年ほど経過して初めてドナー候補者になったということが分かった(ただし、2022年12月まで郵送物返送でドナー登録が停止していたので、再登録から実質2年ほどでのドナー候補連絡です) - 骨髄液採取と末梢血幹細胞採取の違い、必要入院日数や対応する病院について
➡近隣の病院で採取する場合、どちらがどちらの方法に対応しているかなどの情報提供がありました。また、一般的な入院日数についても説明がありました。
今回の場合、骨髄液採取は伝統的な方法のためいずれの病院でも実施可能で、末梢血幹細胞採取は設備がある大学病院で実施する旨の説明でした。また、日数は骨髄液採取の方が一般的に短いという説明でした。 - 確認検査の同意について
➡予め送られてきたSMSのリンク先のフォームにパスワードを入力して同意書PDFに氏名を記入するという形式でした。送信後、署名したPDFファイルがダウンロードできました。 - 身分証明書の提示
➡特に住所と生年月日を確認されました。 - どこで最終同意をしたいか
➡近隣の指定病院から選べるような感じでした。最終同意は代表家族の同行が必要ですので、自宅から近い方が好ましいと伝えました。 - 骨髄液採取と末梢血幹細胞採取、どちらの方法で採血をしたいか
➡近隣の指定病院から選べるし、あるいは隣県など少し離れた所でも良いなど柔軟な感じでした。方法についてはメリデメがそれぞれあって甲乙つけがたいため、選ぶのは難しいと考えまして、どちらでも良いと回答しました。患者さんや受け入れ病院の都合を優先していただく方が良いと思っています。 - 採取の様子を撮影して、教材として学生や家族に見せたい
これは私のたっての希望で、もし採取まで進めることができれば採取の様子を撮影して授業や家族に見せるための教材にしたいと伝えました。他人の採取動画の撮影許可や使用許可を得るのは非常に面倒だと思いますが、自分のならば撮影許可だけですので、簡単だと思いました。骨髄ドナーとしての体験は人生の中でもそうないことですので、経験したことを周りの若い人たちに伝えるのは大切なことであると考えました。こちらについてはコーディネーターさんに確認していただくことになりました。
➡確認の結果、ドナーになれた場合:採血機関の場所・日時の特定がされないなどの確認をし、採血機関や担当医師の許可が得られればOKとのことでした。また、撮影は誰がするかという課題もあります、とのことでした。これらについては、最低限自分自身の姿や採血時の患部が見えていれば大丈夫ですと答えました。撮影については予めベッドに広角レンズのカメラをつけさせてもらい、開始から終了まで撮りっぱなしならばいけるかな?と思いました。ドナーになれなかった場合:骨髄バンクに適した資料があれば配布いただけるということでした。
いずれにせよ、骨髄バンクとしては教材を用いた啓発に対しては非常に好意的であるようでした。
確認検査の内容
- 身長・体重・血圧
看護師さんが測定。血圧は機械を使って自分で測定。
体重によって採取できる細胞の重量が変わる(重ければ重いほど多い量を採取できる)ため、体重を安定して過ごしていただきたいという説明がコーディネーターさんからありました。血圧は普段より20ほど高めの数値が出ました(白衣性高血圧だと思います) - 問診
担当医師の先生(血液内科専門医)
既往症、経験した疾病の内容(私の場合は坐骨神経痛と房室ブロック(I度))坐骨神経痛はだいぶ昔の発症で、現在は痛みがないということで問題なしということでした。房室ブロック(I度)はWeb問診では書きましたが、問診では特に聞かれませんでした。10分ほどで終わりました。 - 採血
一般的な血液検査とHLAの遺伝子レベルでの検査のための採血ということでしたが、いたって普通の採血でした。
今後、確認検査で異常がなく、患者さんのHLAと私の型が一致し、患者さんの治療方針により私のHLAが選択された場合のみ次のステップに進むことになります。
今後の予定
- 確認検査の結果が郵送 3日ほどで連絡がなされるとのことでした
- ドナー選定結果通知 2~6週間後 このタイミングで提供方法が決定するとのことです
- 最終同意 ドナー選定結果通知から1か月後
- 入院・採血
骨髄ドナーのコーディネート開始
この度骨髄ドナーのコーディネートが始まり、そして2か月ほどで終わりましたので、備忘録としてブログに残します。骨髄ドナー候補者に選定された方の参考になれば幸いです。
経緯
- 2025年6月A日 第1報 携帯のショートメッセージ
翌日朝WEB問診回答 - 2025年6月B日(B日から7日後) 第2報 コーディネーターから電話
- 2025年6月C日(A日から2日後) 第3報 コーディネート開始の通知・ドナーのためのハンドブック(冊子)が入った封筒到着
※2と3は前後するようです。私の場合は2の電話の方が早かったです。
第1報 携帯のショートメッセージ
こんな感じのショートメッセージが突如届きました。
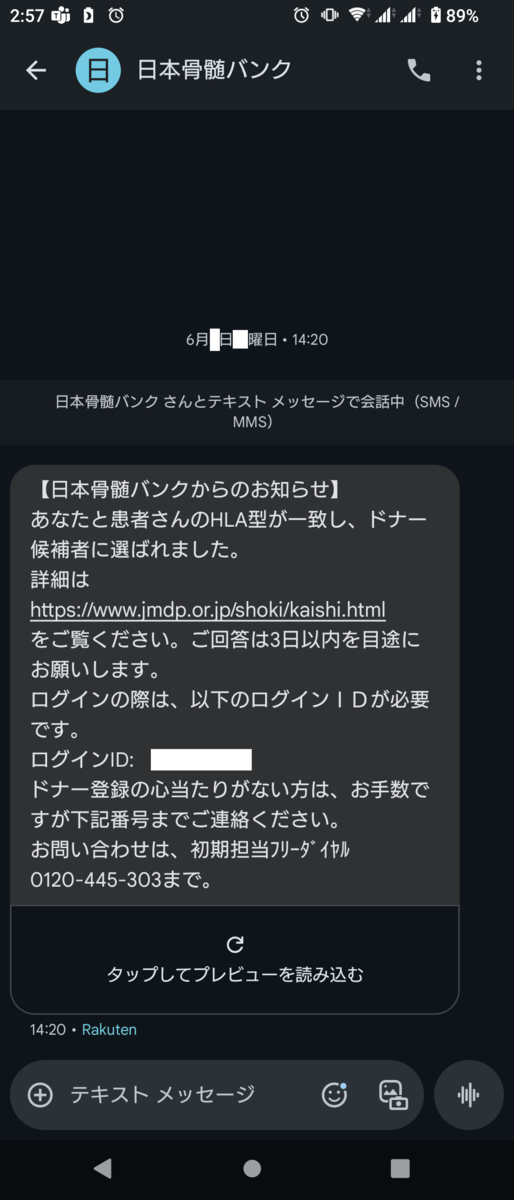
最近はフィッシングサイトへの誘導も多いので、とりあえず記載された電話番号をWeb検索し、間違いないことを確認しました。
考えてみれば、以下のようなメッセージが届いていました。この後、すぐに登録情報の変更をしていました。これから約2年半ということになります。
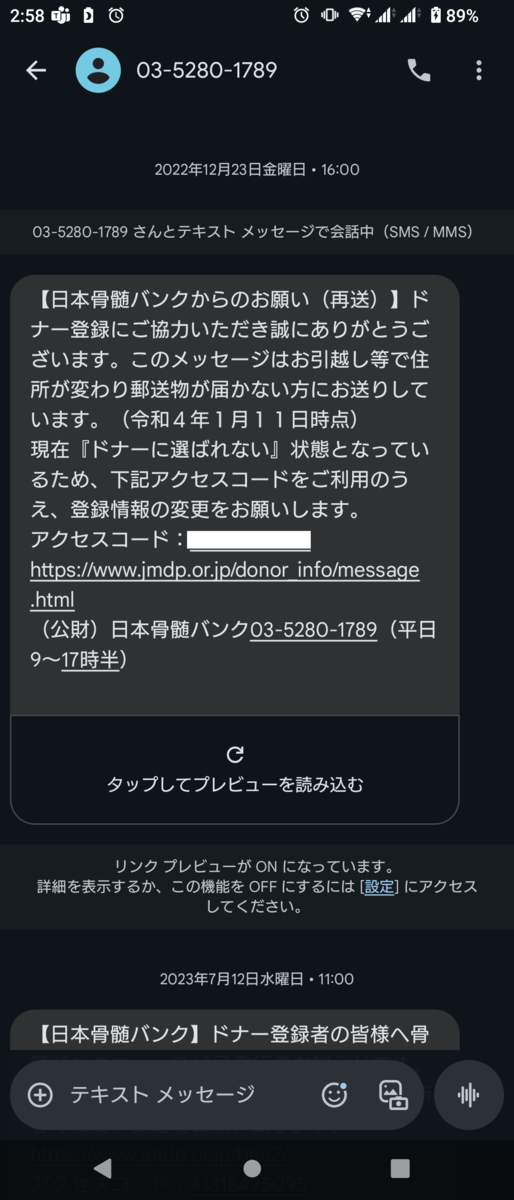
ドナー登録した時期は、自分が覚えていない程度には前(2015年)でありましたし、登録変更したこともすっかり忘れていました。なので、このメッセージを見たとき少々驚きました。しかし、「ようやく貢献できるかも知れない」という思いが強まりました。
このURLのリンクを踏むと、「重要 WEB問診 コーディネートのお知らせ(適合通知)」というタイトルで、アンケート回答ページが表示されました。
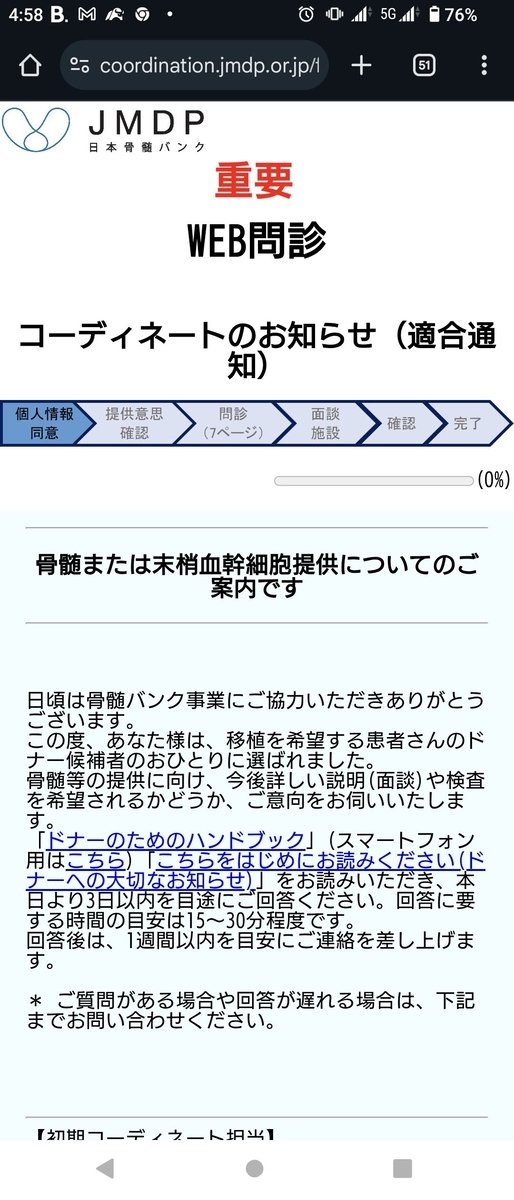
まず初めに、「ドナーのためのハンドブック」「こちらをはじめにお読みください(ドナーへの大切なお知らせ)」というPDFファイルを読み、3日以内の回答を求められました。
どちらもWebで公開されています。
「ドナーのためのハンドブック」
https://www.jmdp.or.jp/pdf/donation/handbook_d.pdf
「こちらをはじめにお読みください(ドナーへの大切なお知らせ)」
https://www.jmdp.or.jp/pdf/donation/flow/hajimeni202203.pdf
特に「ドナーのためのハンドブック」は、骨髄バンクからコーディネート開始の通知とともに冊子が同封されていました。この冊子はかなり詳しく骨髄ドナーについての正確な情報が書かれており、これを読んで、コーディネートの体制や流れがほぼ掴めました。
WEB問診
WEB問診の項目は献血の問診などと比べて格段に多く、既往症などがある人は記入にかなりの時間がかかるものと思われます。また、正確に回答するように求められます。
主な問診項目
氏名、住所、連絡先、連絡可能時間、勤務先名、身長、体重、日頃の血圧(上下)、既往症、治療中の病気・けが、アレルギー、腰痛や首の痛み、健康診断や献血で異常の指摘を受けたこと、健康資料、マラリアの予防薬の服用歴、海外渡航歴(献血よりも詳しいのは、アジア・オセアニア・アフリカへの渡航歴)、今後の海外渡航予定、B型肝炎ワクチン接種経験、HIV陽性、パートナー以外の性的接触・麻薬覚せい剤等、使用後の注射針を誤って刺した経験、タトゥー・ピアス歴、女性の方:妊娠・出産について、福島第一原発で作業に従事した経験、提供に向けての説明と検査(採血)をする施設の選択
私は以前房室ブロック(I度)と指摘されたことがありました。また、昔坐骨神経痛がありましたのでその旨回答しました。なお、房室ブロック自体はドナー採血基準によると、I度は要検討、II度以上は不可となっていました(循環器疾患➡心電図所見をクリック)。
第2報 コーディネーターから電話
回答後1週間以内を目途に連絡、とあったのでかなり気に掛けつつ待っていたのですが、ショートメッセージ到着から8日後に電話がありました。コーディネーターさんからは、
- ドナー辞退は自由意志であること
- 同意は本人だけでなく、生計を共にしている配偶者、両親、配偶者の両親も必要であり、最終同意は配偶者等の同席も必要であること
- そのため、家族向けの案内を郵送すること
- 問診回答内容についての確認
- コーディネーター同伴での担当医師による検診の日程調整
- 骨髄ドナーの様々なこと
コーディネート開始から献血は控えること
についての話がありました。色々聞きたいことがあったので、30分間ほど掛かりました。(コーディネーターさんは、途中で切って再度話をするなどの対応も可とのことでした)
特に、私のような非血縁者ドナーの場合、コーディネート開始から採血終了までの日程は標準で3~4か月、早くても2か月掛かるとのことでした。
私の場合は
- 8月下旬に海外へ行く予定がある➡帰国後1ヵ月間は待機
- 9月下旬に国内で旅行する予定がある➡ちょうどその時期が採血と重なる可能性がある
ということが分かりました(なので都合を変えられる国内旅行は8月下旬にリスケしました)。
患者さんの病状の経過、治療方針やドナー選定も調整に加わるので、日程調整は結構シビアに感じました。
この電話の後、ショートメッセージでのやり取りで、コーディネーター同伴での担当医師による検診(血液検査等)の日程調整が行われました。私の場合、この電話が来る前日に成分献血をしていた関係で、2週間空けた方が良いと言われました。献血していない人は、医師とコーディネーターさんの都合さえつけば、電話の後すぐにでもできるのかも知れません。結局、私の検診は電話から半月後のタイミングとなりました。
第3報 コーディネート開始の通知・ハンドブックが入った封筒到着

通知の紙には、コーディネーターさんの氏名と連絡先電話番号が記載されていました。第2報の電話の前に来るべきものであったとは思います。
ハンドブックには、ドナー都合であっても患者都合であっても、コーディネート終了時に終了理由は告げられないことが強調されていました。ドナーと患者の情報保護が非常に徹底していると思いました。
今後の予定
- 医師による検診:問診と血液検査
- 最終同意(ドナー(私)、家族代表(私の場合は妻)、第三者)
- 採血前検診
- 入院・採血
2025年7月末現在のiDeCo・NISA口座の状況
我が家の新NISAは,夫(私)・妻とも満額でやっています.他に,2017年からiDeCoも満額積み立てしています.新NISAとiDeCoは所得税控除のため,iDeCo優先でやっています.
内訳:
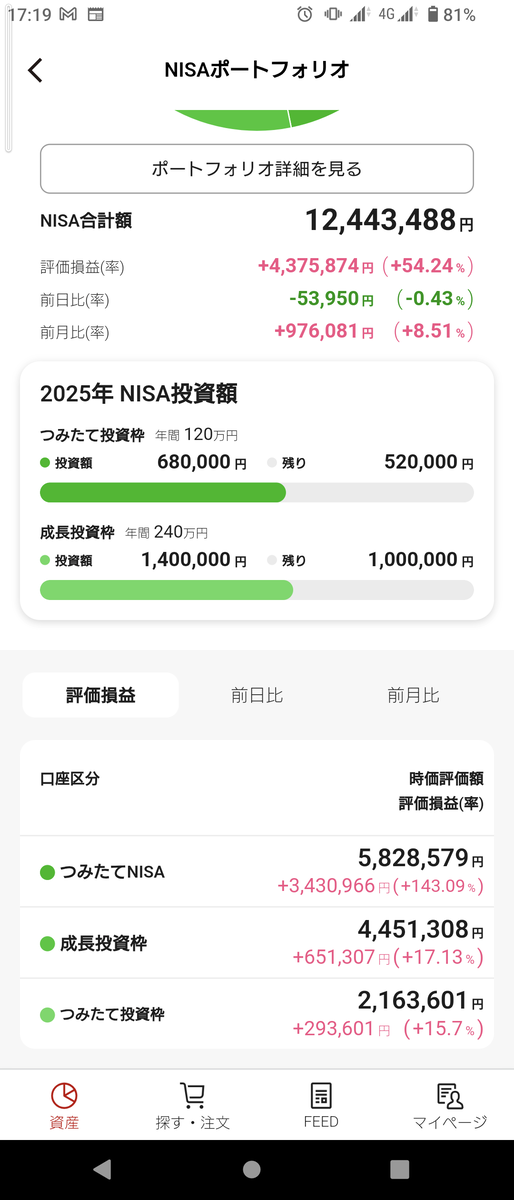
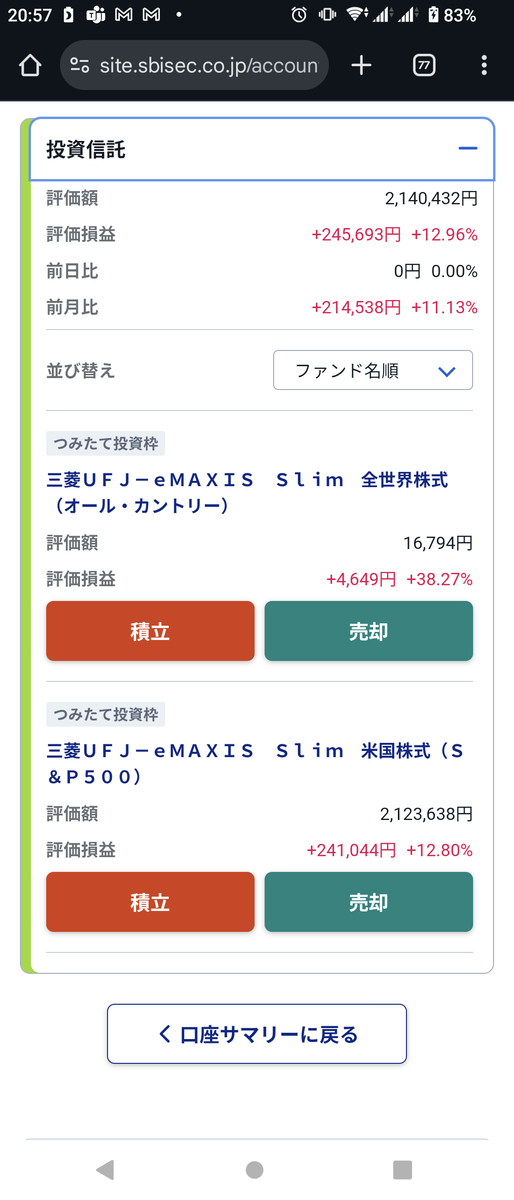
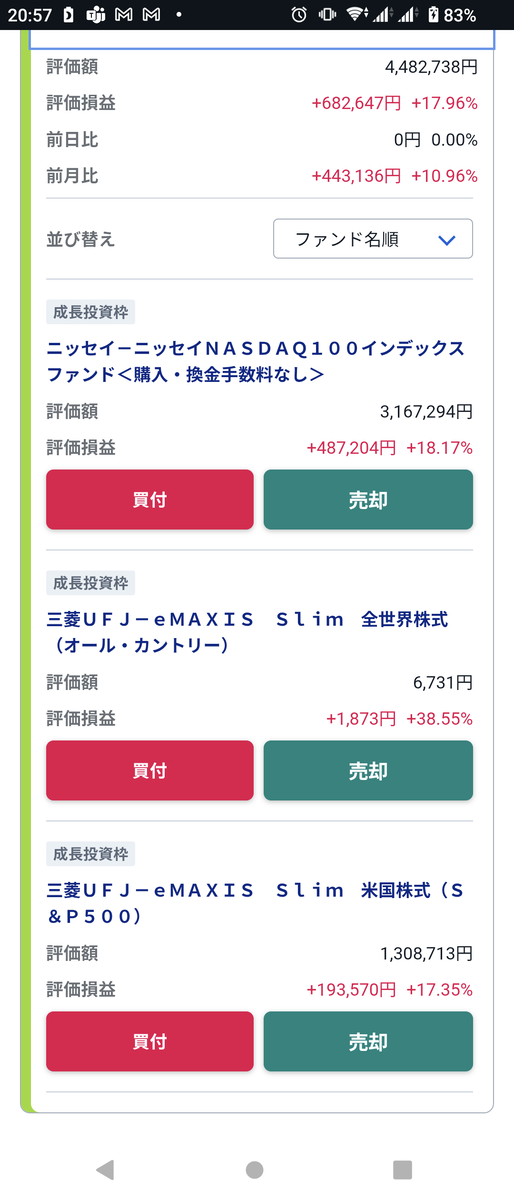
このうち,妻の積み立ては妻の現預金(余裕資金)をNISAに振り替えています.積み立ては年初一括ではなく,毎日積み立て(つみたて投資枠)または毎月積み立て(iDeCoと成長投資枠)としています.iDeCoはS&P500インデックスファンド,NISAで買っている投資信託のポートフォリオは概ねS&P500:NASDAQ100を1:1としています.
iDeCoとNISAは老後資金のためと考えています。なので非課税枠はできるだけ長く保有するつもりです。
- [:contents]
- iDeCo(夫)
- iDeCo(妻)
- NISA(夫)
- 新NISA(妻)
- 特定口座(夫)
- 特定口座(妻)
- 子供ジュニアNISA口座
- 子供(9)
- 子供(6)
- 子供(5)
- 子供特定口座
iDeCo(夫)
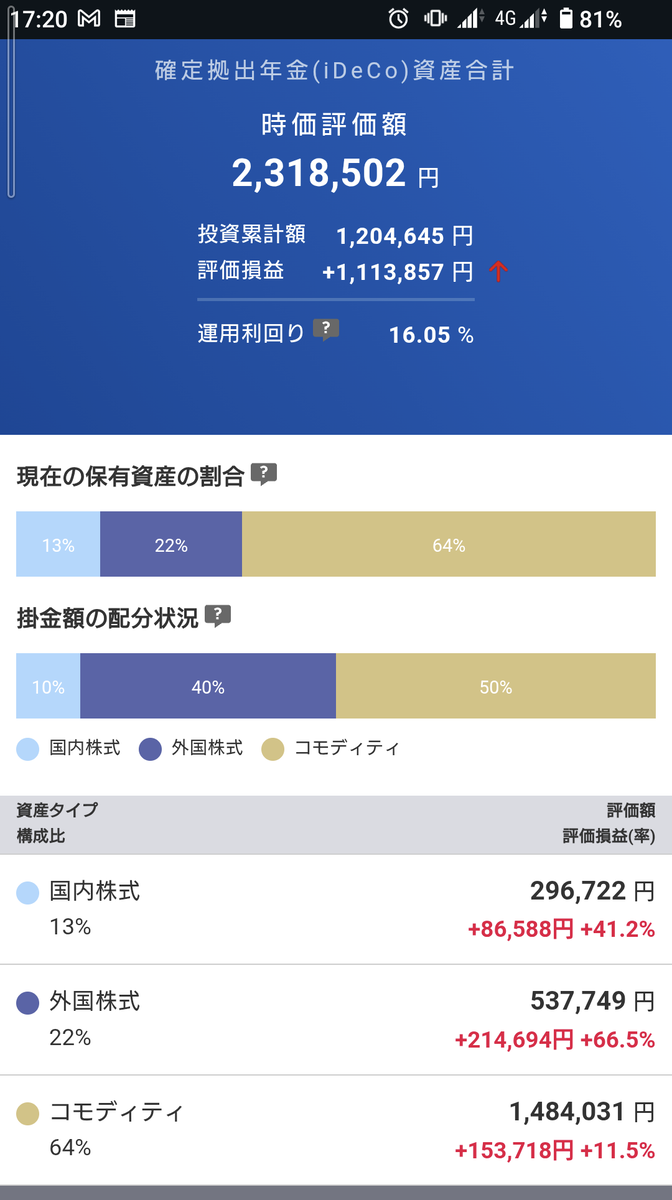 非課税で商品をスイッチングできるので、4月の暴落のはじめ頃に楽天・全米を売ってステートストリート・ゴールドファンド(為替ヘッジあり)(信託報酬1%ほどと高い)を買いました。
iDeCo(妻)
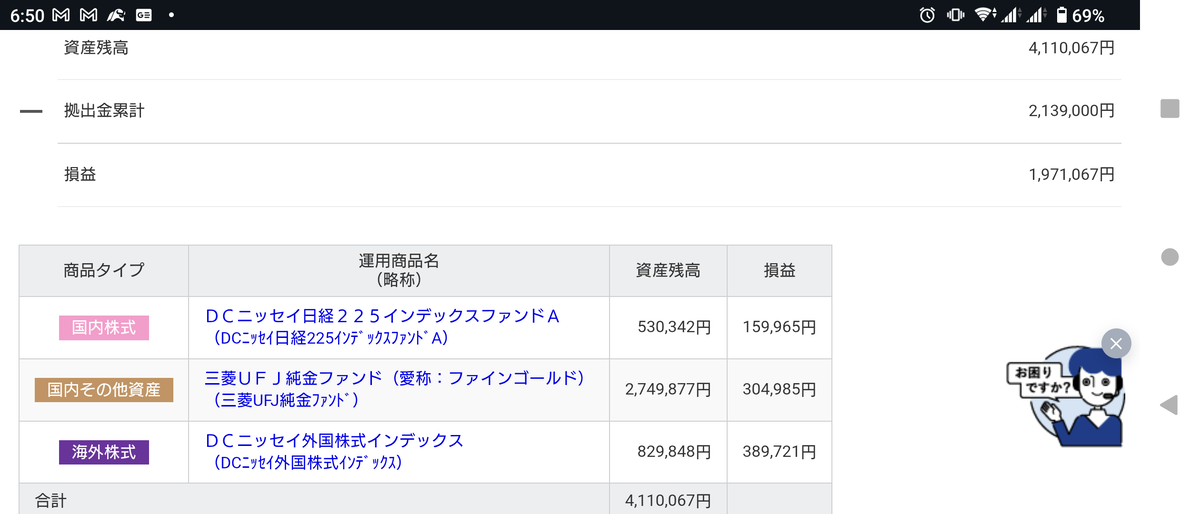
妻も同様にコールドの投資信託を買いました。こちらはSBIなので、三菱UFJ純金ファンド(信託報酬0.99%)です。こちらはヘッジ無しとなっており、ヘッジ有無でどのようにパフォーマンスに影響するかを見ていきたいと思っています。
NISA(夫)
(旧)つみたてNISA
(新)つみたて投資枠・成長投資枠
新NISA(妻)
つみたて投資枠
成長投資枠
旧NISA(妻)
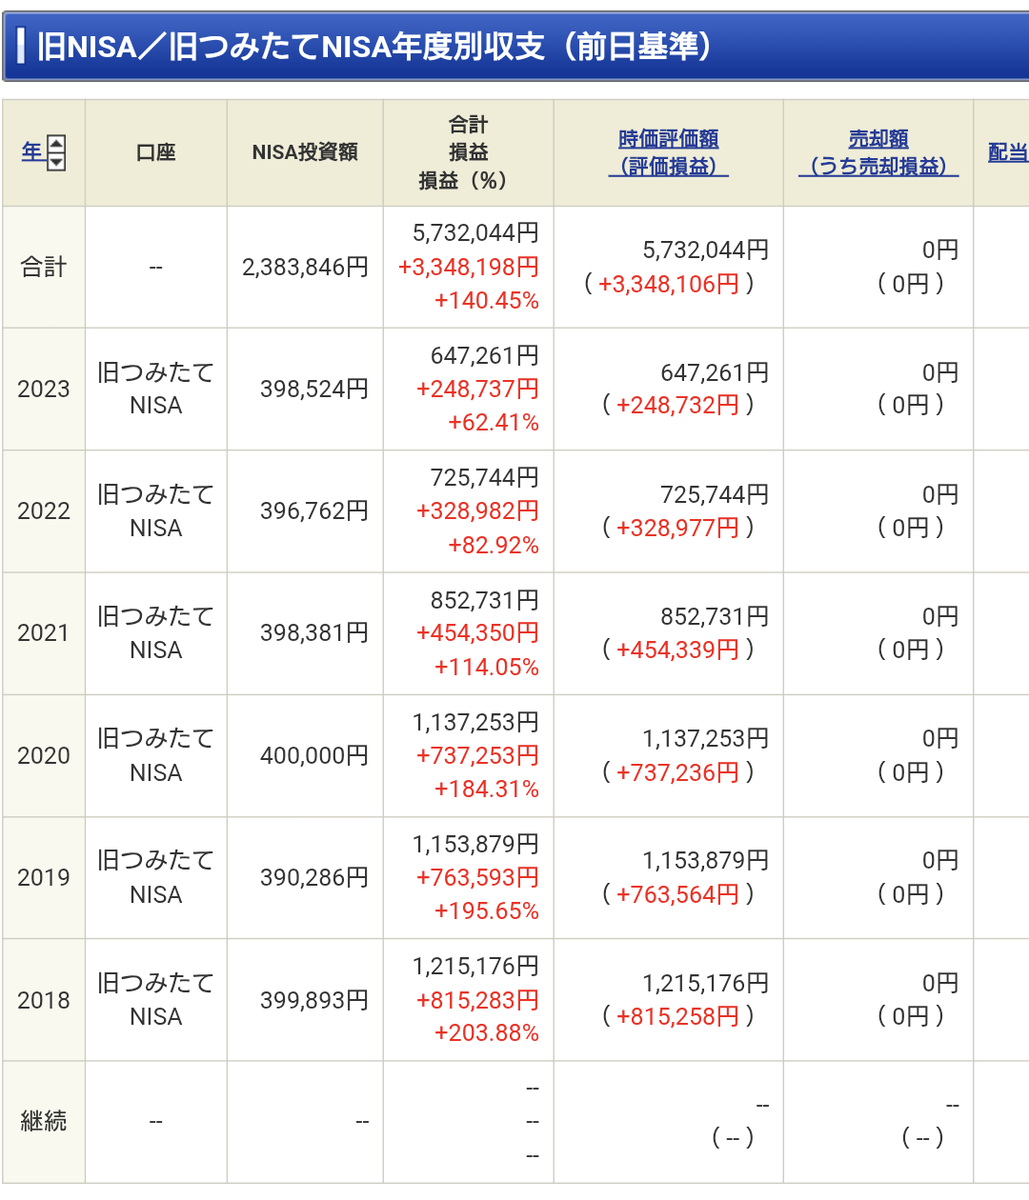
特定口座(夫)

特定口座は損益通算ができるため,個別株を買っています。トランプ関税ショックでビビッて売ってしまい、大きくポートフォリオを変えました。株主優待を設定している高配当割安株を買い始めました。主力は相変わらず霞ヶ関キャピタルです。特定口座の利益で住むための土地が買えたらいいなと考えています。
特定口座(妻)
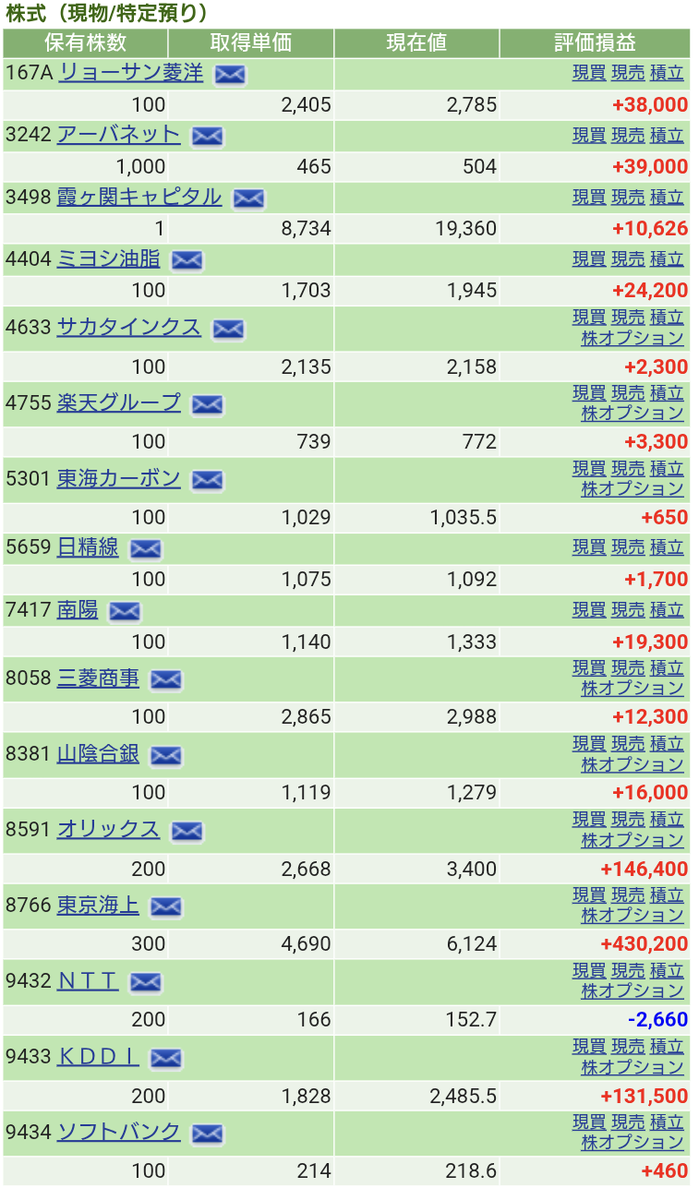
保険株、通信株、株主優待がある高配当割安株で固めています。
子供ジュニアNISA口座
子供3人のジュニアNISAは2023年末に積み立て完了しており、非課税で持ち続けられる18歳まで売却しない予定です。
子供(9)
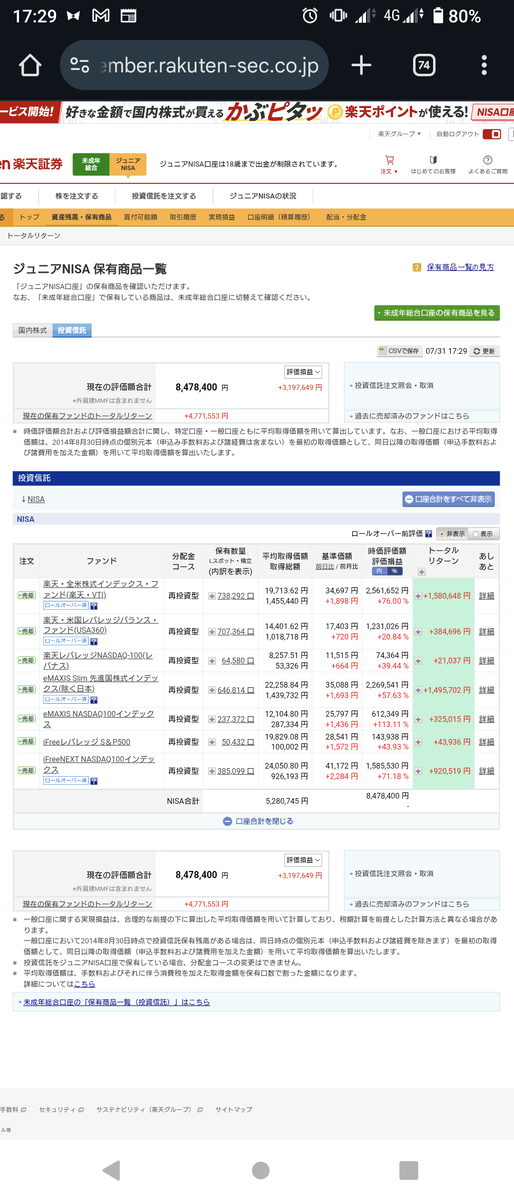
2018年開始、2023年末積み立て完了です。こちらは当初欲をかいて個別銘柄を売買してしまいました。そのため、満額の400万円を入れたのが子供(6)よりも遅くなっています。しかしすでに2倍を超えており、18歳になる9年後までに4倍になったら良いな、というのが積み立て当初の目論見ですから順調と思っています。
子供(6)
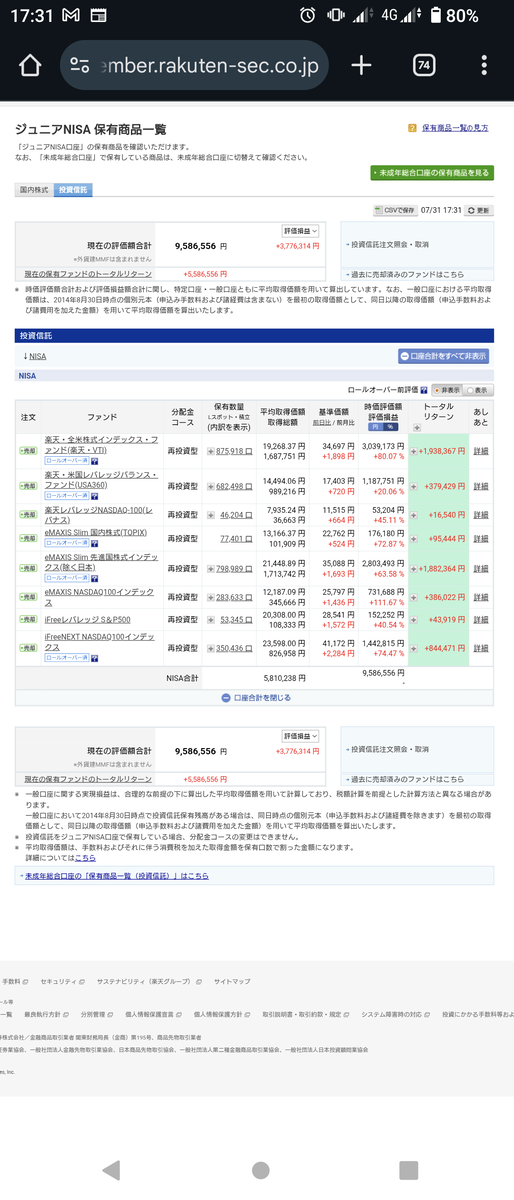
こちらは2018年開始、2023年末積み立て完了、元本400万円に対して1,000万円が目前であり、複利効果が強まってきていると感じています。
子供(5)
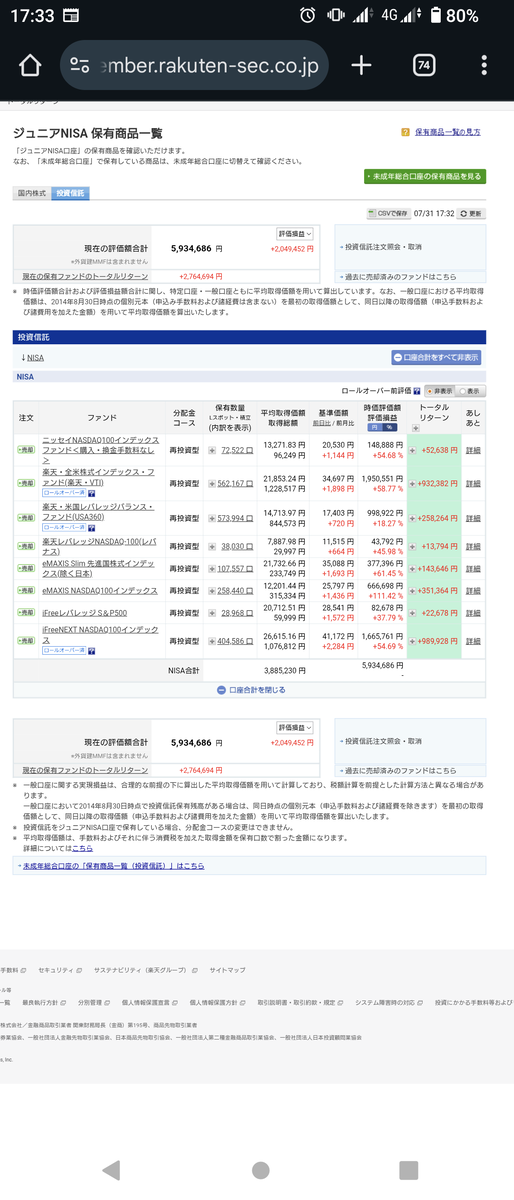
2020年開始、2023年末まで積み立てをして元本320万円に対して約600万円です。もう少しで2倍です。
子供特定口座
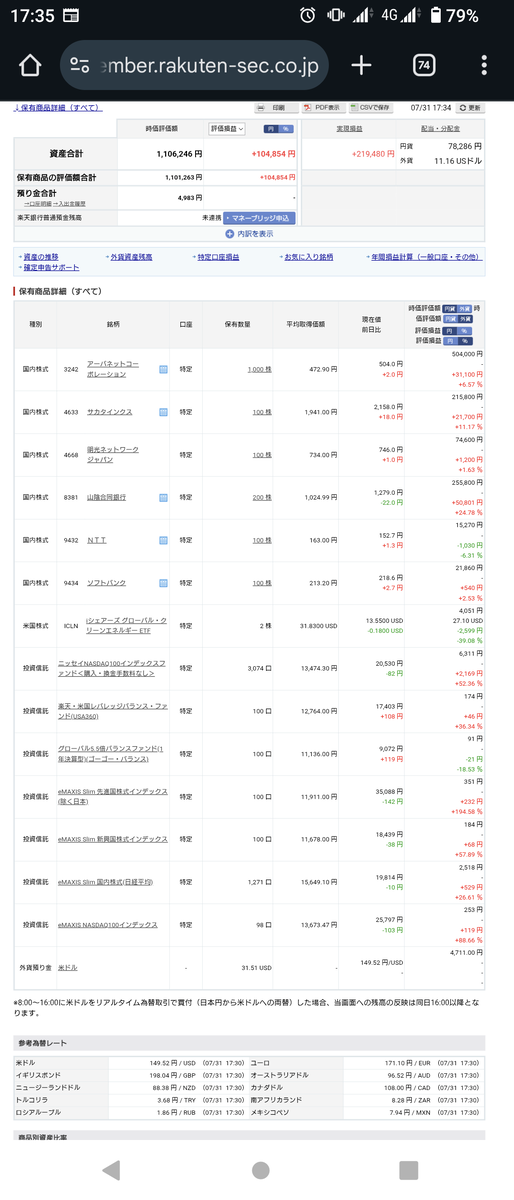
子供達に投資をさせたいので、特定口座でも優待が設定されている高配当割安株を買っています。
子供(9)
子供(6)

子供(5)